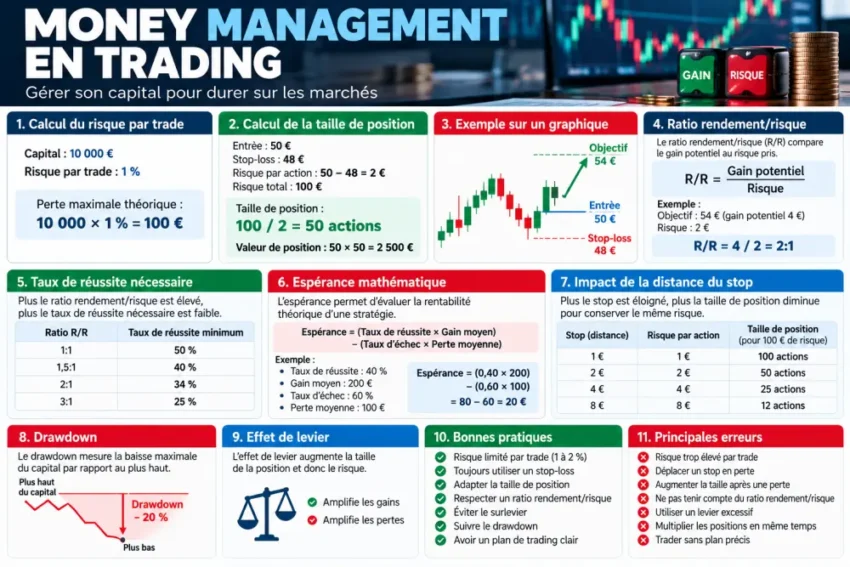
Le money management désigne l’ensemble des règles utilisées pour gérer le capital et contrôler les pertes en trading. Il permet notamment de déterminer combien risquer sur chaque position, quelle taille de position prendre, où situer le niveau d’invalidation et quelle exposition totale accepter.
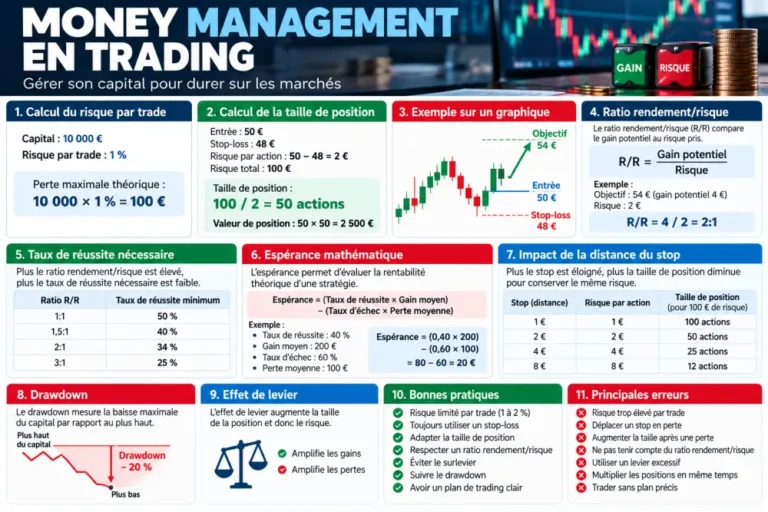
Exemple immédiat : Capital : 10 000 € . Risque décidé par trade : 1 %. Perte maximale théorique : 10 000 × 1 % = 100 €. Si l’entrée est à 50 € et le stop-loss à 48 €, le risque par action est de 50 − 48 = 2 €. Taille théorique : 100 / 2 = 50 actions. Valeur de position : 50 × 50 = 2 500 €.
Cette distinction est essentielle : une position de 2 500 € ne signifie pas nécessairement que le trader risque 2 500 €. Dans cet exemple simplifié, le risque planifié est de 100 €, sous réserve que le stop puisse être exécuté au prix prévu.
Qu’est-ce que le money management en trading ?
Le money management regroupe les règles utilisées pour déterminer le capital exposé, le risque maximal par position, la taille des positions, l’utilisation des stops, l’exposition cumulée, l’utilisation du levier et la gestion des pertes successives. En pratique, il répond à une question simple : combien de capital suis-je prêt à perdre si le scénario de marché est faux ?
Le point important est de ne pas confondre money management, stratégie de trading et exécution. La stratégie répond à la question quand entrer ou sortir. Le money management répond à la question combien risquer. La position sizing précise la taille à prendre, le stop-loss fixe le niveau d’invalidation, et la gestion du portefeuille arbitre l’exposition totale.
| Élément | Question principale |
|---|---|
| Stratégie de trading | Quand acheter ou vendre ? |
| Money management | Combien risquer ? |
| Position sizing | Quelle taille de position ? |
| Stop-loss | Où le scénario est-il invalidé ? |
| Take-profit | Où prendre éventuellement un gain ? |
| Gestion du portefeuille | Quelle exposition totale accepter ? |
Le money management ne rend pas une stratégie gagnante à lui seul. Il sert à contrôler la perte potentielle lorsque le marché ne valide pas le scénario prévu.
Pourquoi le money management est-il important ?
Une stratégie de trading peut être rentable sur le papier et pourtant mettre longtemps à produire un résultat si la gestion du risque est défaillante. En trading, les pertes consécutives existent. Le vrai sujet n’est donc pas seulement de savoir si une position peut gagner, mais si le capital peut survivre à une série de pertes sans être abîmé de façon excessive.
Prenons un capital initial de 10 000 € et supposons cinq pertes successives représentant chacune 2 % du capital restant.
| Étape | Capital avant perte | Perte de 2 % | Capital restant |
|---|---|---|---|
| Départ | 10 000,00 € | — | 10 000,00 € |
| Perte 1 | 10 000,00 € | 200,00 € | 9 800,00 € |
| Perte 2 | 9 800,00 € | 196,00 € | 9 604,00 € |
| Perte 3 | 9 604,00 € | 192,08 € | 9 411,92 € |
| Perte 4 | 9 411,92 € | 188,24 € | 9 223,68 € |
| Perte 5 | 9 223,68 € | 184,47 € | 9 039,21 € |
Le drawdown est alors de (10 000 − 9 039,21) / 10 000 = 9,61 % environ. Cet exemple montre bien l’intérêt du money management : plus la perte unitaire est contenue, plus une mauvaise série reste supportable.
Combien faut-il risquer par trade ?
Il n’existe pas de pourcentage universel valable pour tous les traders. Les exemples pédagogiques citent souvent 0,5 %, 1 % ou 2 % du capital par position, mais ce ne sont pas des normes. Le niveau pertinent dépend de la volatilité, de la stratégie, du taux de réussite, du nombre de positions simultanées, de la corrélation entre actifs, de l’effet de levier et de la tolérance psychologique aux pertes.
Pour visualiser l’impact du pourcentage de risque, voici un exemple sur un capital de 20 000 €.
| Risque choisi | Risque monétaire maximal théorique |
|---|---|
| 0,25 % | 50 € |
| 0,50 % | 100 € |
| 1 % | 200 € |
| 1,5 % | 300 € |
| 2 % | 400 € |
| 5 % | 1 000 € |
| 10 % | 2 000 € |
La règle des 1 % est une convention de gestion du risque utilisée par certains traders. Ce n’est ni une norme réglementaire, ni une garantie de sécurité. Elle sert surtout de repère simple pour éviter les tailles de position trop agressives.
Comment calculer le risque maximal d’un trade ?
Le calcul de base est simple : risque monétaire = capital × pourcentage de risque.
Par exemple, avec un capital de 25 000 € et un risque de 0,8 %, le calcul donne 25 000 × 0,008 = 200 €. Le trader accepte donc théoriquement de perdre au maximum 200 € sur ce scénario, avant prise en compte du slippage, des gaps et des frais.
| Capital | Risque | Montant théorique |
|---|---|---|
| 5 000 € | 1 % | 50 € |
| 10 000 € | 1 % | 100 € |
| 20 000 € | 1 % | 200 € |
| 50 000 € | 0,5 % | 250 € |
| 50 000 € | 1 % | 500 € |
| 100 000 € | 0,5 % | 500 € |
Cette étape est indispensable, car elle fixe une limite claire avant toute prise de position. Elle évite aussi de confondre l’intuition avec un cadre de risque mesurable.
Comment calculer la taille d’une position ?
C’est l’un des blocs les plus importants du money management. Pour une action, la formule simplifiée est : nombre d’actions = risque monétaire maximal / risque par action. Le risque par action est ici égal à la différence entre le prix d’entrée et le stop-loss.
Prenons un exemple complet. Capital : 10 000 €. Risque : 1 % = 100 €. Entrée : 40 €. Stop : 38 €. Risque par action : 40 − 38 = 2 €. Nombre d’actions : 100 / 2 = 50 actions. Valeur de la position : 50 × 40 = 2 000 €.
| Élément | Valeur |
|---|---|
| Capital | 10 000 € |
| Risque choisi | 1 % |
| Risque monétaire | 100 € |
| Entrée | 40 € |
| Stop | 38 € |
| Risque par action | 2 € |
| Taille | 50 actions |
| Valeur position | 2 000 € |
| Risque théorique | 100 € |
Cette logique est utile parce qu’elle relie directement l’idée de risque à une taille de position mesurable. Elle permet d’éviter une erreur fréquente : choisir d’abord la taille du trade, puis placer ensuite un stop au hasard pour faire rentrer le risque dans le budget.
Pourquoi la distance du stop change-t-elle la taille de position ?
Le stop-loss fixe la distance entre votre entrée et le niveau d’invalidation. Plus ce stop est éloigné, plus chaque unité risquée coûte cher, et plus la taille de position doit diminuer pour conserver le même risque monétaire.
Avec un capital de 10 000 €, un risque maximal de 100 € et une entrée à 50 €, voici ce que cela donne selon la distance du stop.
| Stop | Distance au stop | Taille théorique | Valeur position |
|---|---|---|---|
| 49,50 € | 0,50 € | 200 actions | 10 000 € |
| 49 € | 1 € | 100 actions | 5 000 € |
| 48 € | 2 € | 50 actions | 2 500 € |
| 45 € | 5 € | 20 actions | 1 000 € |
| 40 € | 10 € | 10 actions | 500 € |
Le message est simple : plus le stop est éloigné, plus la taille doit baisser. Cela évite de se dire qu’un stop plus large peut être compensé par une quantité plus grande. Dans les faits, cela augmente au contraire la perte potentielle.
Qu’est-ce que le ratio rendement/risque ou Risk/Reward ?
Le ratio rendement/risque, souvent noté Risk/Reward, compare le gain potentiel à la perte potentielle. Pour éviter toute ambiguïté, nous utilisons ici la convention gain potentiel / perte potentielle. Un ratio de 2:1 signifie donc que le gain visé vaut deux fois la perte acceptée.
Exemple : entrée à 100 €, stop à 95 €, objectif à 110 €. Le risque est de 100 − 95 = 5 €. Le gain potentiel est de 110 − 100 = 10 €. Le ratio gain/risque est donc de 10 / 5 = 2, soit 2:1.
| Entrée | Stop | Objectif | Risque | Gain potentiel | Gain/Risque |
|---|---|---|---|---|---|
| 100 € | 95 € | 105 € | 5 € | 5 € | 1:1 |
| 100 € | 95 € | 110 € | 5 € | 10 € | 2:1 |
| 100 € | 95 € | 115 € | 5 € | 15 € | 3:1 |
| 100 € | 95 € | 120 € | 5 € | 20 € | 4:1 |
Un ratio de 2:1 n’est pas automatiquement “bon”. Il doit toujours être mis en relation avec le taux de réussite réel de la stratégie et avec les frais de transaction.
Quel taux de réussite faut-il selon le ratio rendement/risque ?
Quand les gains et les pertes sont fixes, le taux d’équilibre se calcule simplement. Si l’on risque 1 € pour gagner 1 €, il faut 50 % de réussite pour équilibrer. Si l’on risque 1 € pour gagner 2 €, il faut environ 33,33 % de réussite. Si l’on risque 1 € pour gagner 3 €, le taux d’équilibre tombe à 25 %.
| Gain pour 1 € risqué | Taux de réussite théorique à l’équilibre* |
|---|---|
| 0,5 € | 66,67 % |
| 1 € | 50 % |
| 1,5 € | 40 % |
| 2 € | 33,33 % |
| 3 € | 25 % |
| 4 € | 20 % |
*Avant frais, slippage, fiscalité et écarts d’exécution.
Ce point est souvent mal compris. Un trader peut avoir moins de 50 % de trades gagnants et rester rentable si ses gains moyens sont suffisamment supérieurs à ses pertes moyennes. L’inverse est également vrai : un taux de réussite élevé ne garantit pas un résultat positif.
Qu’est-ce que l’espérance mathématique d’une stratégie ?
L’espérance mathématique permet de savoir si une stratégie a, en moyenne, une valeur positive ou négative. La formule est simple : espérance = probabilité de gain × gain moyen − probabilité de perte × perte moyenne.
Exemple positif : sur 100 trades, 45 sont gagnants et 55 perdants. Gain moyen : 200 €. Perte moyenne : 100 €. Les gains valent 45 × 200 = 9 000 €. Les pertes valent 55 × 100 = 5 500 €. Le résultat brut est donc de +3 500 €, soit +35 € par trade en moyenne.
On peut l’écrire aussi de cette façon : (0,45 × 200) − (0,55 × 100) = 90 − 55 = +35 €.
Exemple inverse : avec 70 % de réussite, un gain moyen de 50 € et une perte moyenne de 150 €, l’espérance devient (0,70 × 50) − (0,30 × 150) = 35 − 45 = −10 € par trade. Le taux de réussite ne suffit donc pas à lui seul.
Qu’est-ce que le drawdown en trading ?
Le drawdown mesure la baisse du capital depuis un sommet jusqu’à un creux ultérieur. La formule est la suivante : drawdown = (sommet − creux) / sommet × 100.
Par exemple, si un capital passe de 20 000 € à 16 000 €, le drawdown est de (20 000 − 16 000) / 20 000 = 20 %.
Le vrai sujet est toutefois asymétrique : plus la perte est importante, plus il faut un gain élevé pour revenir au point de départ. C’est ce qui rend les grosses pertes si difficiles à récupérer.
| Perte | Capital restant sur 10 000 € | Gain nécessaire pour revenir à 10 000 € |
|---|---|---|
| −5 % | 9 500 € | +5,26 % |
| −10 % | 9 000 € | +11,11 % |
| −20 % | 8 000 € | +25 % |
| −30 % | 7 000 € | +42,86 % |
| −40 % | 6 000 € | +66,67 % |
| −50 % | 5 000 € | +100 % |
| −60 % | 4 000 € | +150 % |
| −75 % | 2 500 € | +300 % |
| −90 % | 1 000 € | +900 % |
C’est l’un des tableaux les plus utiles pour comprendre pourquoi la préservation du capital est prioritaire. Une perte modérée est déjà contraignante. Une grosse perte devient mathématiquement très coûteuse à rattraper.
À quoi sert un stop-loss dans le money management ?
Le stop-loss sert à définir un niveau de sortie prévu si le scénario de trading est invalidé. Il permet de limiter une perte théorique et de conserver un cadre discipliné. Mais il ne faut pas le confondre avec une garantie absolue de prix d’exécution.
En cas de gap, de faible liquidité, de volatilité extrême, de suspension de cotation ou d’événement brutal, l’ordre peut être exécuté à un prix moins favorable que prévu. C’est précisément pour cette raison qu’un stop doit être pensé comme un outil de limitation du risque, et non comme une barrière magique.
Exemple : entrée à 100 €, stop à 95 €. Le risque prévu est de 5 € par action. Mais si le marché ouvre brutalement à 90 €, la perte réelle devient 100 − 90 = 10 € par action. Le risque réel est alors supérieur au risque théorique.
Quel est l’impact de l’effet de levier ?
L’AMF rappelle que les produits à effet de levier peuvent amplifier fortement les pertes et, selon le produit, conduire à perdre la totalité de la mise. Le levier augmente l’exposition au marché au-delà du capital engagé, ce qui peut accélérer les gains, mais aussi les pertes.
Exemple pédagogique : capital de 5 000 €, exposition de 25 000 €. Le levier est de 25 000 / 5 000 = 5×. Si le sous-jacent baisse de 2 %, la perte sur l’exposition est de 25 000 × 2 % = 500 €. Rapportée au capital, cela représente 500 / 5 000 = 10 %.
| Levier | Mouvement du sous-jacent | Impact théorique sur capital* |
|---|---|---|
| 1× | −2 % | −2 % |
| 2× | −2 % | −4 % |
| 5× | −2 % | −10 % |
| 10× | −2 % | −20 % |
| 20× | −2 % | −40 % |
*Simulation simplifiée supposant une exposition parfaitement proportionnelle.
Le point clé est clair : plus le levier est élevé, plus une petite variation de marché peut peser lourdement sur le capital. C’est donc un sujet de discipline avant d’être un sujet de performance.
Pourquoi faut-il gérer le risque total du portefeuille ?
Risquer 1 % par trade ne veut pas dire que le risque total est limité à 1 %. Si plusieurs positions sont ouvertes en même temps, le risque nominal cumulé augmente vite. Il faut donc regarder l’ensemble du portefeuille, pas seulement chaque position prise isolément.
Exemple simple : 5 positions à 1 % chacune représentent un risque nominal cumulé de 5 %. Mais ce calcul ne suffit pas, car la corrélation entre actifs peut concentrer le risque de façon invisible.
Par exemple, une action bancaire A, une action bancaire B, une action bancaire C et un ETF banques européennes sont quatre positions différentes, mais elles peuvent réagir fortement au même choc sectoriel. Le risque réel est donc plus concentré qu’il n’y paraît.
| Portefeuille | Nombre de positions | Risque/trade | Risque nominal cumulé | Diversification réelle |
|---|---|---|---|---|
| A | 1 | 1 % | 1 % | Faible |
| B | 3 secteurs différents | 1 % | 3 % | Plus élevée |
| C | 4 actions bancaires | 1 % | 4 % | Faible malgré 4 titres |
| D | 10 actifs très corrélés | 0,5 % | 5 % | Potentiellement faible |
Le risque cumulé réel n’est pas toujours la simple addition des stops, mais ce calcul reste indispensable pour visualiser l’exposition maximale planifiée.
Qu’est-ce que le risque de ruine ?
Le risk of ruin désigne la probabilité qu’une succession de pertes réduise suffisamment le capital pour empêcher la poursuite normale de la stratégie ou atteindre un seuil de perte critique. Plus le risque par trade est élevé, plus la probabilité de décrocher fortement augmente.
Sur un capital de 10 000 €, après 10 pertes consécutives, si le risque est recalculé sur le capital restant, on obtient les ordres de grandeur suivants.
| Risque par perte | Capital après 10 pertes | Drawdown |
|---|---|---|
| 0,5 % | ≈9 511 € | −4,89 % |
| 1 % | ≈9 044 € | −9,56 % |
| 2 % | ≈8 171 € | −18,29 % |
| 5 % | ≈5 987 € | −40,13 % |
| 10 % | ≈3 487 € | −65,13 % |
Ce tableau illustre très bien pourquoi la taille du risque compte autant. Une stratégie peut être correcte sur le fond, mais devenir intenable si chaque erreur coûte trop cher.
Quelles sont les erreurs de money management les plus fréquentes ?
Les erreurs de gestion du risque reviennent souvent chez les traders particuliers. Elles sont rarement spectaculaires au départ, mais elles finissent par peser lourd dans le temps.
- risquer trop sur un seul trade,
- augmenter brutalement la taille après une perte,
- déplacer le stop pour éviter d’accepter une perte,
- ne pas intégrer les gaps,
- ignorer les frais et le slippage,
- multiplier les positions corrélées,
- utiliser trop de levier,
- fixer la taille avant le stop,
- confondre valeur de position et capital réellement risqué,
- moyenner une position perdante sans règle préalable,
- changer les règles après quelques pertes,
- ne pas suivre le drawdown.
Le problème commun à ces erreurs est simple : elles déplacent le contrôle du risque après l’entrée. Or le money management doit être défini avant l’exécution, pas après.
| Erreur | Risque |
|---|---|
| Surdimensionner position | Perte excessive |
| Stop trop éloigné sans réduire position | Risque supérieur |
| Stop trop serré uniquement pour augmenter position | Sorties fréquentes |
| Levérisation excessive | Amplification des pertes |
| Positions corrélées | Concentration cachée |
| Revenge trading | Hausse incontrôlée du risque |
| Moyenne à la baisse sans limite | Accumulation des pertes |
| Ignorer slippage | Sous-estimation du risque réel |
Construire un money management complet sur un cas pratique
Prenons un capital de 15 000 € et un risque maximal de 1 %. Le risque monétaire autorisé est donc de 15 000 × 1 % = 150 €.
Imaginons une action à 75 €, avec un stop à 72 €. Le risque par action est de 75 − 72 = 3 €. La taille de position est alors de 150 / 3 = 50 actions. La valeur de position atteint 50 × 75 = 3 750 €.
Si l’objectif est placé à 81 €, le gain potentiel par action est de 81 − 75 = 6 €, soit un gain total de 50 × 6 = 300 €. La perte théorique est de 50 × 3 = 150 €. Le ratio gain/risque est donc de 300 / 150 = 2:1.
| Élément | Valeur |
|---|---|
| Capital | 15 000 € |
| Risque/trade | 1 % |
| Risque monétaire | 150 € |
| Entrée | 75 € |
| Stop | 72 € |
| Distance stop | 3 € |
| Nombre d’actions | 50 |
| Valeur position | 3 750 € |
| Objectif | 81 € |
| Gain potentiel | 300 € |
| Perte théorique | 150 € |
| Gain/Risque | 2:1 |
Ces 150 € constituent une perte planifiée, pas une perte maximale garantie. En cas de gap, de slippage ou de problème d’exécution, la perte réelle peut être supérieure.
Quelles sont les bonnes pratiques pour protéger son capital ?
Un money management sérieux repose sur quelques principes simples mais constants. Le but n’est pas d’empiler les règles, mais de rendre la prise de risque prévisible et cohérente.
- définir un risque par trade avant l’entrée,
- calculer la taille de position à partir du stop,
- éviter de concentrer plusieurs positions sur le même facteur de marché,
- tenir compte du levier et du slippage,
- surveiller le drawdown global,
- accepter de sortir quand le scénario est invalidé,
- adapter la taille de position à la volatilité réelle.
Ces réflexes sont particulièrement utiles pour les traders qui veulent conserver une approche méthodique. Ils ne remplacent pas la stratégie, mais ils évitent qu’une bonne idée soit ruinée par une mauvaise exécution du risque.
FAQ sur le money management
Qu’est-ce que le money management ?
Le money management regroupe les règles permettant de déterminer combien de capital exposer et risquer sur chaque position.
Quelle différence entre money management et risk management ?
Les deux notions sont proches. Le money management insiste surtout sur la gestion du capital et la taille des positions, tandis que le risk management peut couvrir un ensemble plus large de risques.
Combien faut-il risquer par trade ?
Il n’existe pas de pourcentage universel. 1 % est une convention fréquemment utilisée dans des exemples pédagogiques, mais le bon niveau dépend de la stratégie, de la volatilité, du levier, du portefeuille et de la tolérance au risque.
Comment calculer la taille d’une position ?
Dans un exemple simple sur action, la formule est : taille = risque monétaire maximal / distance entre l’entrée et le stop.
Un stop-loss garantit-il la perte maximale ?
Non. Un gap ou du slippage peut entraîner une exécution à un prix moins favorable que le niveau prévu.
Le money management peut-il rendre une stratégie rentable ?
Non. Il peut contrôler la taille des pertes et l’exposition, mais il ne crée pas à lui seul une espérance mathématique positive.
Conclusion
Le money management répond avant tout à une question : combien suis-je prêt à perdre si mon scénario de trading est faux ? À partir de cette limite, le trader peut calculer sa taille de position de manière rationnelle : capital, risque accepté, niveau d’invalidation, risque unitaire, puis dimensionnement.
Avec 15 000 € de capital, un risque théorique de 1 %, une entrée à 75 € et un stop à 72 €, notre exemple aboutit à 150 € de risque planifié et à une taille théorique de 50 actions. Mais une bonne gestion du risque ne s’arrête pas à un trade. Elle doit aussi intégrer les positions simultanées, leur corrélation, le drawdown, le levier, les gaps, les frais et les séries de pertes.
Le money management ne garantit pas les gains. Son rôle est surtout d’éviter qu’une position, ou une mauvaise séquence, compromette une part disproportionnée du capital.
Si vous souhaitez un accompagnement plus structuré sur la gestion de votre activité, le blog propose aussi des contenus concrets pour mieux décider, mieux arbitrer et mieux protéger votre capital dans la durée.
À vous de poursuivre votre lectu avec ces quelques articles.
- « Gestion financière PME : les fondamentaux pour mieux piloter son entreprise » — Une lecture utile pour approfondir les bases de pilotage financier et de suivi des flux
- « Budget d’entreprise : méthode simple pour bâtir un budget annuel efficace » — Propose une méthode concrète pour structurer ses prévisions et garder de la visibilité
- « BFR : comprendre le besoin en fonds de roulement et le piloter efficacement » — Très pertinent pour relier rentabilité, délais de paiement et gestion des flux de trésorerie