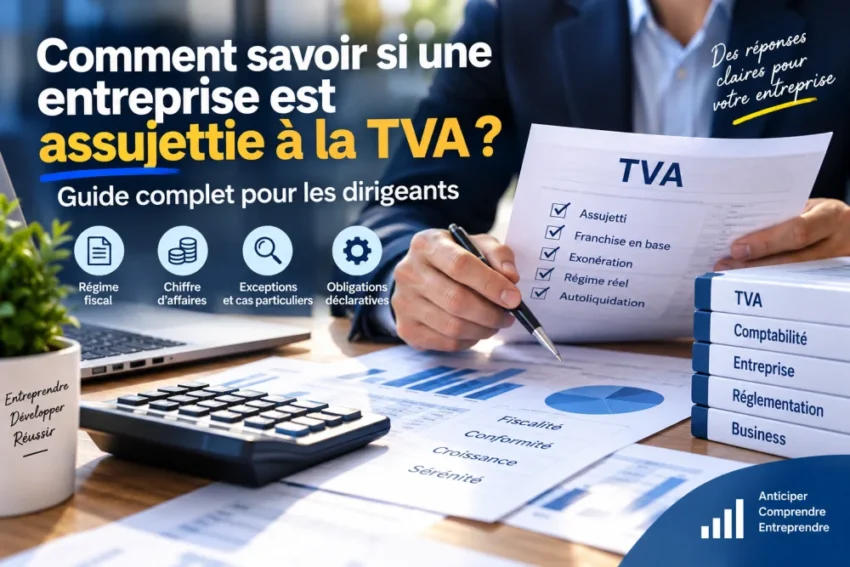
En France, la TVA est un sujet incontournable pour les dirigeants de TPE, PME, indépendants et créateurs d’entreprise. Pourtant, au moment de facturer, beaucoup hésitent encore : faut-il ajouter la TVA ? Peut-on en être dispensé ? Quel régime s’applique vraiment ?
La réponse n’est pas toujours évidente, car le statut TVA dépend de plusieurs critères : nature de l’activité, régime fiscal, chiffre d’affaires, opérations réalisées en France ou à l’étranger, et éventuelles exonérations. Une entreprise peut être assujettie à la TVA sans la facturer dans certains cas, notamment en franchise en base.
Dans ce guide, vous allez comprendre, étape par étape, comment savoir si une entreprise est assujettie à la TVA, comment vérifier son statut et quelles erreurs éviter pour sécuriser votre facturation et votre gestion.
TVA : définition simple pour bien comprendre le sujet

La TVA, ou taxe sur la valeur ajoutée, est un impôt indirect sur la consommation. En pratique, l’entreprise joue un rôle de collecteur : elle facture la taxe à ses clients, puis la reverse à l’administration fiscale selon les règles applicables.
Ce mécanisme paraît simple, mais il se complique dès qu’interviennent des régimes particuliers, des seuils de chiffre d’affaires, des exonérations ou des opérations internationales. C’est pourquoi il est essentiel de distinguer la TVA “en théorie” de la TVA “en pratique”.
Pour une vision plus large des bases, vous pouvez aussi consulter notre article sur la TVA en entreprise, qui reprend le fonctionnement général sans jargon.
Qu’est-ce qu’une entreprise assujettie à la TVA ?
Une entreprise est dite assujettie à la TVA lorsqu’elle exerce une activité économique entrant dans le champ de cette taxe. Autrement dit, elle réalise des opérations qui, par nature, peuvent être soumises à la TVA.
Le point important est le suivant : assujetti ne veut pas toujours dire facture immédiatement la TVA. Une entreprise peut être dans le champ de la TVA mais bénéficier d’un régime particulier, comme la franchise en base, qui lui permet de ne pas la facturer sous certaines conditions.
En pratique, il faut donc analyser la situation dans son ensemble, et pas seulement le statut juridique ou le chiffre d’affaires affiché sur l’année.
Assujetti et redevable : quelle différence ?
Ces deux notions sont souvent confondues, alors qu’elles ne recouvrent pas exactement la même réalité.
L’assujettissement signifie que l’entreprise entre dans le champ de la TVA. La redevabilité, elle, correspond au fait de devoir effectivement reverser la taxe selon le régime applicable.
Concrètement, une entreprise peut être assujettie sans être redevable dans l’immédiat si elle bénéficie d’une franchise en base. Cette nuance est importante pour éviter les erreurs de facturation et les mauvaises interprétations lors d’un contrôle ou d’un changement d’activité.
Les 5 critères à vérifier pour savoir si une entreprise est assujettie à la TVA
Pour répondre correctement à la question, il faut examiner plusieurs éléments en parallèle. Le statut TVA ne se déduit pas d’un seul indicateur.
1. La nature de l’activité
Le premier réflexe consiste à regarder l’activité exercée. Certaines prestations sont taxables, d’autres peuvent être exonérées, et certaines relèvent de règles particulières.
Par exemple, certaines activités médicales, sociales, financières ou éducatives peuvent obéir à des régimes spécifiques. Il ne faut donc jamais généraliser trop vite à partir de l’intitulé de l’activité seule.
2. Le régime fiscal
Le régime fiscal de l’entreprise joue un rôle central. En France, les principaux régimes liés à la TVA sont la franchise en base, le régime réel simplifié et le régime réel normal.
Selon le régime, les obligations ne sont pas les mêmes : facturation, déclaration, fréquence de paiement, suivi comptable. Le régime fiscal doit donc être identifié avant toute conclusion sur la TVA.
3. Le chiffre d’affaires
Le chiffre d’affaires est un critère déterminant, surtout pour la franchise en base. Tant que l’entreprise reste sous les seuils applicables, elle peut ne pas facturer la TVA. En cas de dépassement, le traitement change.
Attention toutefois : les seuils peuvent évoluer. Les montants cités dans certains contenus de référence doivent toujours être vérifiés auprès de l’administration fiscale avant usage opérationnel.
4. Les opérations réalisées
Une entreprise peut exercer plusieurs activités ou réaliser plusieurs types d’opérations. Certaines peuvent être taxables, d’autres exonérées, d’autres encore soumises à des mécanismes particuliers comme l’autoliquidation.
Il faut donc parfois raisonner opération par opération plutôt que de conclure de manière globale sur toute l’entreprise.
5. La dimension géographique
Les opérations réalisées en France, au sein de l’Union européenne ou avec des pays tiers ne suivent pas toujours les mêmes règles. Les échanges internationaux peuvent modifier le traitement TVA, notamment sur les prestations de services, les acquisitions intracommunautaires ou les exportations.
Pour un dirigeant, cette dimension est essentielle si l’activité dépasse le cadre purement national.
Quels sont les principaux régimes de TVA en France ?
Pour bien comprendre le statut d’une entreprise, il faut distinguer les grands régimes applicables. Le choix ou l’application de l’un d’eux a un impact direct sur la facturation et les obligations administratives.
La franchise en base de TVA
La franchise en base permet à certaines petites entreprises de ne pas facturer la TVA à leurs clients, à condition de respecter les seuils et les règles applicables.
Ce régime simplifie fortement la gestion quotidienne. Il évite la collecte, la déclaration et le reversement de la TVA dans le cadre concerné. En contrepartie, l’entreprise ne récupère pas la TVA sur ses achats ou investissements, selon les règles du régime.
Sur les factures, une mention spécifique doit généralement apparaître, avec la référence à l’article 293 B du CGI. C’est un point à ne pas négliger.
Le régime réel simplifié
Le régime réel simplifié est adapté à certaines entreprises qui dépassent la franchise en base mais qui n’ont pas besoin d’une gestion aussi fréquente que dans le régime normal.
Les obligations déclaratives y sont généralement allégées par rapport au régime réel normal, mais l’entreprise doit tout de même suivre sa TVA collectée et sa TVA déductible avec rigueur.
Le régime réel normal
Le régime réel normal implique un suivi plus régulier de la TVA. L’entreprise doit calculer les montants collectés et déductibles afin de déterminer la TVA à reverser à l’administration.
Ce régime suppose une organisation comptable plus structurée. Il est souvent plus exigeant, mais il correspond aux entreprises dont l’activité impose un suivi précis.
Le cas des micro-entreprises
Il est important de lever une confusion fréquente : micro-entreprise ne veut pas dire absence automatique de TVA.
Le statut de micro-entrepreneur concerne un cadre fiscal et social spécifique, mais la TVA dépend d’autres règles. Une micro-entreprise peut être en franchise en base, puis devenir redevable si elle dépasse les seuils ou si son activité l’exige. En d’autres termes, il faut éviter le raccourci “micro-entreprise = pas de TVA”. C’est faux dans de nombreux cas.
La franchise en base de TVA : comment ça marche ?
La franchise en base est l’un des dispositifs les plus fréquents chez les petites structures. Elle permet, sous conditions, de ne pas facturer la TVA sur les ventes ou prestations concernées.
Pour un dirigeant, cela peut être intéressant au démarrage, notamment si l’activité génère peu d’investissements et que la simplicité administrative prime. En revanche, ce n’est pas toujours le meilleur choix si l’entreprise achète beaucoup de matériel ou investit fortement.
Les avantages de la franchise en base
Le principal avantage est la simplicité. L’entreprise ne collecte pas la TVA, n’a pas de déclaration de TVA à faire dans le cadre du régime concerné, et simplifie sa gestion administrative.
Elle peut aussi afficher des prix plus lisibles pour certains clients particuliers, puisque le prix final ne comporte pas de TVA ajoutée.
Les limites à connaître
La contrepartie est importante : l’entreprise ne récupère pas la TVA sur ses achats selon les modalités du régime normal. Cela peut peser sur la rentabilité réelle si les dépenses d’équipement sont importantes.
Autre point de vigilance : le dépassement des seuils peut entraîner un changement de statut TVA. Il faut donc suivre son chiffre d’affaires de près pour éviter une bascule tardive.
Quand une entreprise peut-elle être exonérée de TVA ?
Une entreprise peut aussi être exonérée de TVA pour certaines opérations précises. Ici, l’analyse doit être fine, car l’exonération ne vaut pas forcément pour toutes les activités de la structure.
Certaines professions ou certains services peuvent relever de règles particulières : activités médicales, sociales, financières, exportations hors Union européenne, opérations spécifiques avec l’étranger, etc.
Le bon réflexe consiste donc à vérifier chaque opération et à ne pas généraliser trop vite à toute l’entreprise.

Comment vérifier concrètement le statut TVA d’une entreprise ?
Dans la pratique, il existe plusieurs moyens simples de vérifier si une entreprise est assujettie à la TVA ou si elle bénéficie d’un régime particulier.
Examiner les factures
Les factures donnent souvent de premières indications utiles. Vous pouvez y repérer la présence d’une TVA, le taux appliqué, le montant de taxe, un numéro de TVA intracommunautaire ou, à l’inverse, une mention de franchise en base. Si la facture mentionne l’article 293 B du CGI, cela indique généralement une facturation sans TVA dans le cadre de la franchise en base.
Contrôler les documents comptables
Les écritures comptables permettent aussi de voir si la TVA est collectée et suivie. Une entreprise redevable doit pouvoir justifier ses montants de TVA collectée et déductible. En cas de doute, le service comptable ou l’expert-comptable constitue souvent la meilleure source d’information interne.
Vérifier les informations fiscales
Lorsque la situation est plus complexe, il faut se référer aux sources officielles : Code général des impôts, documentation de l’administration fiscale, espace professionnel de l’entreprise, ou accompagnement par un professionnel compétent.
Pour un dirigeant, cette vérification est indispensable dès qu’il existe un doute sur les seuils, une activité mixte ou des opérations transfrontalières.
Demander une confirmation à l’entreprise concernée
Dans une relation commerciale, il est possible de demander directement à un fournisseur ou à un client de confirmer son statut TVA. Cela peut éviter des erreurs de traitement, notamment sur les achats intracommunautaires ou les prestations internationales. Cette approche est particulièrement utile lorsque les montants engagés sont significatifs.
TVA collectée, TVA déductible, TVA à payer : le calcul à connaître
Comprendre le statut TVA d’une entreprise suppose aussi de comprendre le mécanisme de calcul. C’est un point clé pour piloter la trésorerie et éviter les mauvaises surprises.
TVA collectée
Lorsqu’une entreprise facture la TVA à ses clients, elle la collecte. Cette somme n’est pas un chiffre d’affaires supplémentaire : elle est encaissée pour le compte de l’État.
TVA déductible
Sur certaines dépenses liées à l’activité, l’entreprise peut récupérer la TVA supportée. C’est ce qu’on appelle la TVA déductible.
La récupération n’est pas automatique sur tout : elle dépend de la nature de la dépense, du régime, et du droit à déduction.
TVA à payer
Le principe général est simple :
TVA à payer = TVA collectée – TVA déductible
Ce calcul reste une base utile, mais la réalité comptable peut inclure d’autres paramètres selon le régime et la nature des opérations.
Qu’est-ce que l’autoliquidation de la TVA ?
L’autoliquidation est un mécanisme à connaître si votre entreprise travaille avec l’étranger ou sur certaines opérations spécifiques.
Dans certaines situations, la TVA n’est pas facturée de manière classique par le fournisseur. C’est le client qui doit déclarer lui-même la taxe selon les règles applicables.
Ce mécanisme concerne notamment certaines acquisitions ou prestations réalisées avec des entreprises établies dans d’autres pays de l’Union européenne. Il suppose une bonne maîtrise des flux commerciaux et des justificatifs.
L’autoliquidation a aussi pour objectif d’assurer un traitement fiscal cohérent dans les échanges transfrontaliers et de limiter certains risques de fraude.
Que se passe-t-il quand le statut TVA change ?
Un changement de statut TVA intervient souvent à la suite d’une croissance de l’activité, d’un dépassement de seuil ou d’une évolution du régime fiscal.
Pour un dirigeant, ce passage doit être anticipé, car il modifie plusieurs aspects de gestion : prix de vente, facturation, trésorerie, comptabilité, suivi administratif.
Les impacts concrets à prévoir
Quand une entreprise doit commencer à facturer la TVA, elle doit mettre à jour ses modèles de factures, paramétrer son logiciel de facturation, former l’équipe concernée et adapter sa relation commerciale si ses prix étaient affichés TTC.
Le changement peut aussi modifier l’équilibre économique d’un devis ou d’un contrat, surtout si les clients ne récupèrent pas la TVA.
Pourquoi anticiper ce changement ?
Parce qu’un passage tardif peut provoquer des erreurs, des régularisations et parfois des tensions de trésorerie. Une entreprise qui suit régulièrement son chiffre d’affaires peut préparer cette transition sans précipitation.
Comment savoir rapidement si votre entreprise est assujettie à la TVA ?
Si vous cherchez une méthode simple, voici la logique à suivre :
- identifier précisément l’activité exercée ;
- vérifier si les opérations réalisées entrent dans le champ de la TVA ;
- regarder le régime fiscal applicable ;
- analyser le chiffre d’affaires et les seuils ;
- contrôler l’existence éventuelle d’une exonération ou d’une franchise en base ;
- examiner les factures et les mentions légales ;
- vérifier les opérations internationales s’il y en a.
Si plusieurs réponses pointent vers la collectivité ou la récupération de TVA, il est probable que l’entreprise soit assujettie et redevable selon son régime. Si une franchise en base s’applique, elle peut rester dans le champ de la TVA tout en ne la facturant pas.
Les erreurs les plus fréquentes sur la TVA
La TVA est un sujet où les approximations coûtent cher. Voici les erreurs les plus courantes.
Confondre assujettissement et paiement effectif
Être assujetti ne signifie pas forcément facturer la TVA immédiatement. Cette confusion est fréquente, surtout chez les jeunes entreprises.
Se fier uniquement au statut juridique
Une société, une entreprise individuelle ou une micro-entreprise ne donnent pas à elles seules la réponse. Il faut regarder l’activité et le régime.
Ignorer les seuils
Le chiffre d’affaires peut faire basculer le traitement TVA. Ne pas surveiller cet indicateur expose à une sortie de franchise non anticipée.
Déduire une TVA sans droit à déduction
Une entreprise en franchise en base ne peut pas récupérer la TVA selon les règles du régime normal. Cette erreur est fréquente au moment d’investir ou de comptabiliser une facture fournisseur.
Oublier les opérations internationales
Les échanges avec l’étranger ne suivent pas les mêmes règles que les ventes en France. L’autoliquidation et les règles intracommunautaires doivent être vérifiées au cas par cas.
Négliger la mise à jour des outils
Un logiciel de facturation mal paramétré peut générer des factures incorrectes. Pour éviter cela, il est utile de s’appuyer sur un logiciel de facturation adapté à vos besoins et conforme à votre organisation.
TVA et pilotage d’entreprise : pourquoi c’est aussi un sujet de gestion
La TVA ne relève pas uniquement de la fiscalité. C’est aussi un sujet de gestion financière et de pilotage. Une erreur de régime, une mauvaise anticipation des échéances ou une collecte mal suivie peut fragiliser la trésorerie.
Pour un dirigeant, le bon réflexe consiste à intégrer la TVA dans le pilotage courant, au même titre que les marges, les encaissements et les dépenses récurrentes.
Si vous souhaitez structurer votre suivi global, notre article sur la gestion financière vous aidera à replacer la TVA dans une logique plus large de performance.
De la même manière, les indicateurs financiers sont utiles pour suivre l’impact des obligations fiscales sur votre trésorerie et votre rentabilité.
Quand faut-il se faire accompagner ?
Si votre situation est simple, un premier diagnostic peut suffire. Mais dans plusieurs cas, l’accompagnement devient vite pertinent :
- activité mixte avec opérations taxables et exonérées ;
- ventes en France et à l’étranger ;
- croissance rapide avec risque de dépassement de seuil ;
- investissements importants ;
- changement de régime fiscal ;
- doute sur les mentions à faire figurer sur les factures.
Dans ces situations, mieux vaut sécuriser la lecture du dossier plutôt que corriger après coup.
FAQ sur la TVA et l’assujettissement d’une entreprise
Une micro-entreprise est-elle toujours exonérée de TVA ?
Non. Une micro-entreprise n’est pas automatiquement exonérée. Elle peut être en franchise en base, mais cela dépend du chiffre d’affaires, de l’activité et du régime applicable.
Une entreprise peut-elle être assujettie à la TVA sans la facturer ?
Oui. C’est le cas notamment lorsqu’elle bénéficie de la franchise en base. Elle entre dans le champ de la TVA, mais ne la facture pas dans les conditions prévues par le régime.
Comment savoir si une facture doit comporter de la TVA ?
Il faut vérifier le statut de l’entreprise, le régime appliqué, la nature de l’opération et, si besoin, les mentions fiscales obligatoires. En cas de doute, la facture doit être contrôlée avant émission.
Peut-on récupérer la TVA en franchise en base ?
Non, pas selon les modalités du régime normal. La franchise en base dispense de facturer la TVA, mais elle supprime aussi le droit de déduction dans ce cadre.
Les seuils de TVA sont-ils fixes ?
Non, ils peuvent évoluer. Il faut toujours vérifier les seuils en vigueur auprès de l’administration fiscale avant de prendre une décision.
Que faire si le statut TVA de mon entreprise est incertain ?
Commencez par vérifier l’activité, le régime fiscal, le chiffre d’affaires et les factures. Si le doute persiste, consultez un expert-comptable ou les sources officielles de l’administration fiscale.
En résumé
Pour savoir si une entreprise est assujettie à la TVA, il ne suffit pas de regarder sa forme juridique. Il faut analyser l’activité, le régime fiscal, le chiffre d’affaires, les opérations réalisées et les éventuelles exonérations.
La franchise en base de TVA est un cas fréquent, surtout dans les petites structures. Elle simplifie la gestion, mais elle empêche aussi la récupération de TVA sur les achats dans le cadre du régime concerné.
Les opérations internationales, l’autoliquidation et les changements de régime ajoutent une couche de complexité qu’il ne faut pas sous-estimer. Pour un dirigeant, le plus sûr reste de suivre régulièrement sa situation et de s’appuyer sur des outils fiables.
Besoin d’aller plus loin sur votre TVA ou votre facturation ?
Si vous voulez sécuriser votre gestion, améliorer votre organisation ou mieux piloter vos obligations fiscales, explorez nos contenus dédiés à la TVA, à la gestion financière et aux outils de facturation. Vous pouvez aussi consulter notre guide complémentaire sur la TVA en entreprise pour approfondir les bases.
Et si votre priorité est de structurer vos processus au quotidien, notre page sur le logiciel de facturation peut vous aider à choisir un outil plus adapté à votre activité.
Vous avez un doute sur votre statut TVA ? Prenez le temps de vérifier maintenant plutôt que de corriger plus tard. Un bon paramétrage fiscal et comptable vous fait gagner en sérénité, en temps et en fiabilité dans la gestion de votre entreprise.