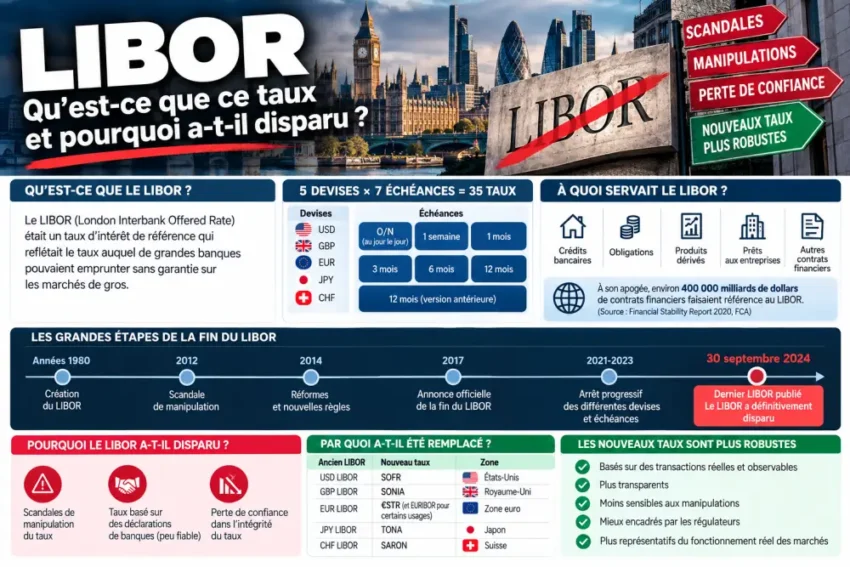
Le LIBOR, pour London Interbank Offered Rate, était l’un des principaux taux d’intérêt de référence de la finance mondiale. Il cherchait historiquement à refléter le taux auquel de grandes banques pouvaient emprunter sans garantie sur les marchés de gros.
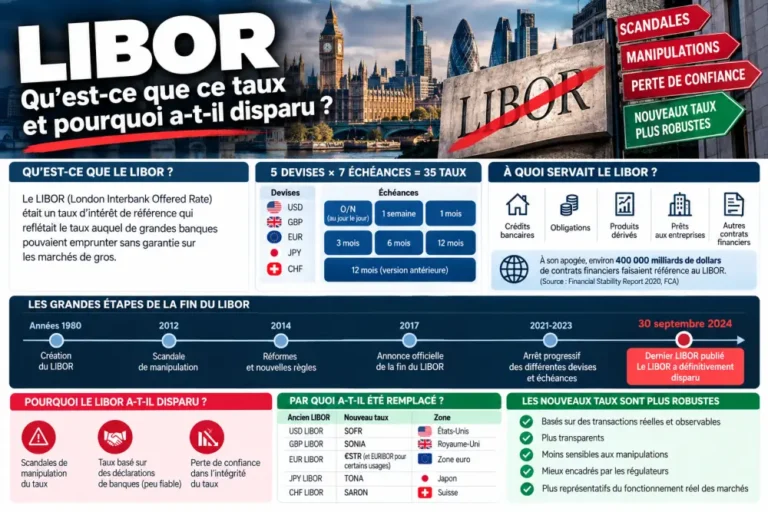
Avant sa disparition progressive, le LIBOR existait dans 5 devises et 7 échéances, soit 35 combinaisons de taux.
Il servait de référence à une quantité considérable de produits : prêts, obligations, produits dérivés, crédits, contrats financiers.
À son apogée, environ 400 000 milliards de dollars de contrats financiers faisaient référence au LIBOR selon une estimation du Financial Stability Report 2020 citée par la FCA.
Puis un point clé s’impose. Après plusieurs années de transition, les 35 taux LIBOR ont tous définitivement cessé. Le dernier LIBOR a été publié le 30 septembre 2024.
Qu’est-ce que le LIBOR ?
Le LIBOR signifie London Interbank Offered Rate. En pratique, il s’agissait d’un taux de référence utilisé pendant des décennies pour fixer le coût de nombreux prêts, obligations et produits dérivés.
Son idée de départ était simple. Le marché devait disposer d’un repère pour savoir à quel prix de grandes banques pouvaient se financer sans garantie sur des durées courtes. Le LIBOR n’était donc pas un taux de la banque centrale, mais un benchmark de marché fondé sur des déclarations bancaires.
Réponse directe. Le LIBOR était un taux d’intérêt de référence utilisé pendant des décennies pour déterminer le coût de nombreux prêts, obligations et produits dérivés. Il a aujourd’hui entièrement disparu, les derniers taux LIBOR ayant cessé le 30 septembre 2024.
| Élément | LIBOR |
|---|---|
| Nom complet | London Interbank Offered Rate |
| Type | Taux d’intérêt de référence |
| Marché historique | Marché interbancaire et financement de gros |
| Emprunt représenté | Non garanti |
| Calcul historique | Soumissions d’un panel de banques |
| Devises avant transition | 5 |
| Échéances avant transition | 7 |
| Nombre total de taux | 35 |
| Utilisation | Prêts, obligations, dérivés, contrats financiers |
| Statut actuel | Définitivement arrêté |
| Fin définitive | 30 septembre 2024 |
Pour un lecteur non spécialiste, le plus important est de retenir ceci. Le LIBOR n’était pas un taux unique. Il constituait une famille de taux de référence, chacun correspondant à une devise et à une maturité donnée.
Pourquoi existait-il plusieurs taux LIBOR ?
Le terme LIBOR recouvre en réalité plusieurs références. C’est une confusion fréquente, mais essentielle à corriger pour bien comprendre sa logique.
Avant la fin de sa publication, le LIBOR existait dans 5 devises :
- dollar américain,
- livre sterling,
- euro,
- franc suisse,
- yen japonais.
Et il existait selon 7 échéances :
- overnight ou spot next,
- 1 semaine,
- 1 mois,
- 2 mois,
- 3 mois,
- 6 mois,
- 12 mois.
Le calcul est donc simple. 5 devises multipliées par 7 échéances donnaient 35 taux LIBOR différents.
Cette diversité explique pourquoi deux contrats pouvaient être indexés sur des références distinctes. Un financement pouvait être formulé en USD LIBOR 3 mois + 1,50 %, tandis qu’un autre pouvait suivre GBP LIBOR 6 mois + 2 %. Dans les deux cas, le taux de départ n’était pas le même, car la devise et la maturité changeaient la référence contractuelle.
Comment fonctionnait le LIBOR ?
Le mécanisme historique du LIBOR reposait sur un panel de banques. Chaque établissement membre transmettait des données censées refléter son coût de financement non garanti sur les marchés de gros.
Ces soumissions servaient ensuite à déterminer le taux publié pour chaque devise et chaque maturité. L’objectif était de produire un repère de marché représentatif, et non une décision arbitraire fixée par une autorité monétaire.
Pour mieux visualiser le principe, voici un exemple volontairement simplifié :
| Banque | Taux soumis |
|---|---|
| Banque A | 4,80 % |
| Banque B | 4,85 % |
| Banque C | 4,90 % |
| Banque D | 4,95 % |
| Banque E | 5,00 % |
Ce tableau est volontairement simplifié et ne reproduit pas exactement la méthodologie historique de calcul du LIBOR. Il sert uniquement à montrer que le benchmark provenait historiquement des soumissions d’un ensemble de banques, plutôt que d’un taux décidé directement par une banque centrale.
Dans la pratique, la méthodologie réelle était plus encadrée et a évolué au fil des réformes. Mais le principe de base restait celui d’un taux de référence issu d’un panel de banques, avec tous les avantages et les limites que cela impliquait.
À quoi servait le LIBOR ?
Le LIBOR occupait une place centrale dans la finance de marché et le financement des entreprises. Il était utilisé comme base de calcul pour de nombreux produits, du crédit classique aux instruments les plus sophistiqués.
| Produit | Exemple d’utilisation |
|---|---|
| Prêt bancaire | Taux variable |
| Crédit d’entreprise | LIBOR + marge |
| Obligation à taux variable | Coupon indexé |
| Swap de taux | Jambe variable |
| Produits dérivés | Valorisation et paiement |
| Produits structurés | Référence contractuelle |
| Contrats financiers | Calcul d’intérêts |
C’est précisément cette diffusion massive qui a rendu sa disparition aussi sensible. La FCA et la Banque d’Angleterre ont rappelé que la transition concernait un marché gigantesque, avec une estimation de 2020 autour de 400 000 milliards de dollars de contrats référencés.
Un exemple concret permet de comprendre l’impact sur le coût d’un financement. Imaginons une entreprise qui emprunte 10 millions de dollars avec un contrat à LIBOR 3 mois + 1,50 %. Si le LIBOR applicable est de 4,00 %, le taux total atteint 5,50 %, soit 550 000 dollars d’intérêts annuels simplifiés. Si le LIBOR monte à 5,00 %, le taux total passe à 6,50 %, soit 650 000 dollars d’intérêts annuels simplifiés. La différence est de 100 000 dollars par an dans cette simulation pédagogique.
Dans la réalité, les conventions de calcul sont plus fines. Mais l’idée reste la même. Une variation du LIBOR pouvait modifier directement le coût du financement, la rentabilité d’un produit ou la valorisation d’un contrat.
Pourquoi le LIBOR a-t-il été abandonné ?
La disparition du LIBOR ne tient pas à une seule cause. Elle résulte d’un enchaînement de problèmes structurels et de décisions réglementaires destinées à rendre les marchés plus robustes.
La FCA a expliqué qu’en 2017, elle-même et le Financial Policy Committee ont souligné que la raréfaction des transactions réelles sur le marché des dépôts non garantis posait une question de soutenabilité. Autrement dit, le marché que le LIBOR était censé mesurer devenait moins actif, donc moins représentatif.
Plusieurs difficultés se sont cumulées :
| Problème | Conséquence |
|---|---|
| Faible volume de transactions sous-jacentes | Benchmark moins robuste |
| Dépendance historique aux soumissions bancaires | Risque de jugement subjectif |
| Importance systémique du LIBOR | Risque pour de très nombreux contrats |
| Marché sous-jacent moins représentatif | Nécessité d’autres références |
Il faut aussi rappeler les scandales de manipulation qui ont marqué l’histoire du LIBOR. Ils ont fortement fragilisé sa crédibilité. Toutefois, sa réforme ne s’explique pas uniquement par ces scandales. Les autorités voulaient surtout basculer vers des références davantage fondées sur des transactions réelles et des marchés plus actifs.
Le fond du sujet est là. Un benchmark financier doit être crédible, observable et durable. Lorsque le marché sous-jacent se rétracte, la référence perd de sa solidité, même si elle reste largement utilisée par habitude.
Quand le LIBOR a-t-il définitivement disparu ?
La disparition du LIBOR s’est faite par étapes, sur plusieurs années, afin de laisser le temps aux marchés et aux contrats historiques de s’adapter.
| Date | Événement |
|---|---|
| 2017 | Les autorités britanniques alertent sur la soutenabilité du LIBOR |
| 31 décembre 2021 | Fin de nombreux taux LIBOR représentatifs |
| 31 décembre 2022 | Fin des trois LIBOR synthétiques en yen |
| 31 mars 2023 | Fin des LIBOR sterling synthétiques 1 et 6 mois |
| 30 juin 2023 | Fin des USD LIBOR overnight et 12 mois |
| 30 juin 2023 | Fin du dernier panel bancaire LIBOR |
| 28 mars 2024 | Fin du dernier LIBOR sterling synthétique, à 3 mois |
| 30 septembre 2024 | Fin des USD LIBOR synthétiques 1, 3 et 6 mois |
| 30 septembre 2024 | Fin définitive du LIBOR |
Le LIBOR n’existe plus depuis le 30 septembre 2024. Les 35 paramètres LIBOR ont désormais définitivement cessé.
Pour un lecteur qui consulte des articles plus anciens, il est donc essentiel de vérifier la date. De nombreux contenus publiés avant la fin de la transition peuvent encore parler du LIBOR au présent, alors qu’il s’agit désormais d’un benchmark historique.
Qu’était le « LIBOR synthétique » ?
Le LIBOR synthétique a souvent créé de la confusion. Il ne s’agissait pas d’un retour du LIBOR classique, mais d’un dispositif transitoire.
Certains contrats historiques étaient difficiles à modifier immédiatement. Pour éviter une rupture brutale, les autorités britanniques ont autorisé temporairement la publication de certains taux synthétiques afin de faciliter la transition.
Ces taux n’étaient plus calculés selon l’ancien système représentatif fondé sur le panel bancaire. Ils n’étaient pas non plus conçus pour servir de base à de nouveaux contrats.
Dans le cas des USD LIBOR synthétiques 1, 3 et 6 mois, la méthodologie reposait sur le CME Term SOFR correspondant, augmenté d’un ajustement fixe ISDA. Ces taux ont ensuite disparu le 30 septembre 2024.
En clair, le LIBOR synthétique était une béquille de transition. Ce n’était ni une renaissance, ni un nouveau benchmark pérenne.
Par quoi le LIBOR a-t-il été remplacé ?
La transition n’a pas conduit à un seul taux universel. Chaque grande zone monétaire a privilégié son propre taux alternatif sans risque, souvent appelé RFR pour Risk-Free Rate.
| Zone / devise | Taux alternatif | Signification | Administrateur | Type |
|---|---|---|---|---|
| USD | SOFR | Secured Overnight Financing Rate | Federal Reserve Bank of New York | Garanti |
| GBP | SONIA | Sterling Overnight Index Average | Bank of England | Non garanti |
| CHF | SARON | Swiss Average Rate Overnight | SIX | Garanti |
| JPY | TONAR | Tokyo Overnight Average Rate | Bank of Japan | Non garanti |
| EUR | €STR | Euro short-term rate | Banque centrale européenne | Non garanti |
Cette correspondance reprend l’orientation générale publiée par la FCA dans sa synthèse sur la transition LIBOR. Le point clé à retenir est simple. Il n’existe pas un remplaçant unique du LIBOR. Le nouveau paysage est fragmenté par devise et par marché de référence.
Quelle différence entre LIBOR et SOFR ?
Le SOFR est devenu la principale référence alternative pour le dollar américain. Il ne faut toutefois pas le confondre avec un simple changement de nom du LIBOR.
| Critère | LIBOR USD historique | SOFR |
|---|---|---|
| Marché | Financement bancaire non garanti | Repo Treasury |
| Garantie | Non garanti | Garanti |
| Base | Panel bancaire et méthodologie LIBOR | Transactions du marché repo |
| Risque de crédit bancaire | Davantage intégré | Beaucoup moins directement |
| Échéance fondamentale | Plusieurs maturités LIBOR | Overnight |
| Statut | Disparu | Actif |
| Utilisation actuelle | Anciens contrats historiques | Nouvelle référence majeure USD |
Le SOFR repose sur un marché différent, avec une structure économique différente. Il est donc plus juste de parler de remplacement de référence que de simple succession nominale.
Pour les acteurs français exposés à des financements internationaux, cette distinction est importante. Un contrat ancien indexé sur LIBOR USD ne fonctionne pas comme un produit rédigé aujourd’hui sur la base du SOFR.
Quelle différence entre LIBOR, EURIBOR et €STR ?
Pour un public français, il est essentiel de ne pas mélanger le LIBOR avec les autres taux de référence européens. La disparition du LIBOR ne signifie pas la disparition de tous les taux interbancaires.
| Critère | LIBOR | EURIBOR | €STR |
|---|---|---|---|
| Zone principale | Internationale et plusieurs devises historiquement | Zone euro | Zone euro |
| Type | Benchmark historique interbancaire | Taux interbancaire euro | Taux court terme euro |
| Risque ou marché | Non garanti | Non garanti | Non garanti |
| Statut 2026 | Disparu | Toujours publié | Toujours publié |
| Rôle dans la transition LIBOR | Ancien benchmark | Benchmark distinct | RFR euro |
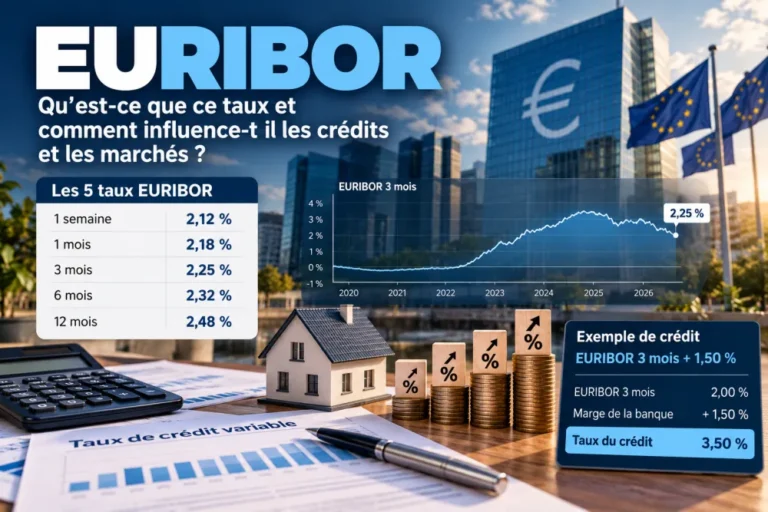
L’EURIBOR n’est donc pas le LIBOR européen. Il s’agit d’un benchmark distinct, toujours en vigueur. De son côté, l’€STR est le taux de court terme de la zone euro, utilisé comme référence sans risque pour les marchés en euro.
Cette nuance est particulièrement utile pour les entreprises françaises qui lisent des contrats financiers, des documents d’émission ou des supports de marché. Les sigles se ressemblent parfois, mais leur fonction et leur méthodologie sont différentes.
Pourquoi les nouveaux taux sont-ils considérés comme plus robustes ?
La réforme des indices de référence avait un objectif clair. Il s’agissait de privilégier des taux davantage ancrés dans des marchés actifs et dans des données de transactions observables.
| LIBOR historique | Nouveaux RFR |
|---|---|
| Soumissions d’un panel bancaire | Davantage fondés sur les transactions |
| Marché non garanti | Garanti ou non selon le RFR |
| Risque de crédit bancaire intégré | Structure différente |
| Plusieurs maturités prospectives | Souvent taux overnight à la base |
| Marché sous-jacent devenu peu actif | Marchés de référence plus robustes |
La FCA estime que le passage à des RFR fondés sur des données plus robustes a contribué à rendre les marchés financiers plus sûrs et plus stables. L’idée n’est pas de dire que ces taux sont parfaits, mais qu’ils reposent sur une logique plus solide que celle du LIBOR historique en fin de vie.
Concrètement, le marché attend d’un benchmark qu’il soit observable, représentatif et résistant aux manipulations. C’est exactement ce qui a guidé la transition.
La disparition du LIBOR change-t-elle encore quelque chose en 2026 ?
Oui, surtout pour comprendre les anciens contrats, les historiques de taux et certains documents financiers encore en circulation.
En 2026, le LIBOR reste utile comme repère historique. Vous pouvez encore le rencontrer dans un ancien prospectus, un rapport financier, un contrat ancien ou une base de données. Mais il ne faut pas le confondre avec une référence encore publiée aujourd’hui.
En 2026, le LIBOR est un benchmark historique. Les derniers paramètres ont cessé le 30 septembre 2024.
Cette précision est essentielle pour les entreprises, les investisseurs et les dirigeants qui manipulent des documents financiers anciens. Si un contrat mentionne encore le LIBOR, cela ne veut pas dire qu’il est encore calculé. Cela signifie souvent que le contrat relève d’une clause de transition ou d’un mécanisme de remplacement.
Comment passait-on d’un prêt LIBOR à une nouvelle référence ?
La transition concrète dépendait du contrat, de la devise et du produit concerné. Chaque situation devait être examinée au cas par cas.
Prenons un exemple simplifié. Une entreprise emprunte 1 000 000 de dollars à LIBOR 3 mois + 2 %. Si le LIBOR est de 4,50 %, le taux total atteint 6,50 %, soit 65 000 dollars d’intérêts annuels simplifiés.
Après transition, le contrat peut prévoir une nouvelle référence assortie d’un ajustement de spread. Par exemple, si le nouveau taux de référence est de 4,30 %, auquel s’ajoutent 0,25 % d’ajustement et 2 % de marge, le taux total devient 6,55 %, soit 65 500 dollars d’intérêts annuels simplifiés. L’écart est ici de 500 dollars par an dans cette simulation.
Ce cas pratique montre surtout une chose. Le remplacement du LIBOR n’est pas une simple substitution mécanique. Il nécessite une lecture attentive des clauses, des ajustements et des conventions de calcul.
Sources et références
- Données issues principalement de la Financial Conduct Authority — LIBOR Transition, qui documente le fonctionnement historique du LIBOR, ses 35 paramètres et leur cessation progressive.
- La date de fin définitive du LIBOR, le 30 septembre 2024, et l’estimation d’environ 400 000 milliards de dollars de contrats référencés sont documentées par la FCA — The end of LIBOR.
FAQ sur le LIBOR
Qu’est-ce que le LIBOR ?
Le LIBOR était un taux d’intérêt de référence historiquement utilisé dans de nombreux prêts, obligations, produits dérivés et autres contrats financiers.
Que signifie LIBOR ?
LIBOR signifie London Interbank Offered Rate.
Le LIBOR existe-t-il encore ?
Non. Les derniers paramètres LIBOR ont été publiés le 30 septembre 2024. Les 35 paramètres ont désormais définitivement cessé.
Pourquoi le LIBOR a-t-il disparu ?
Sa disparition s’explique notamment par la faiblesse croissante du marché sous-jacent sur lequel il s’appuyait et par la volonté des autorités d’utiliser des références plus robustes et mieux ancrées dans les transactions.
Par quoi le LIBOR a-t-il été remplacé ?
Il n’existe pas un remplaçant unique. Le dollar s’appuie sur le SOFR, la livre sterling sur le SONIA, le franc suisse sur le SARON, le yen sur le TONAR et la zone euro sur l’€STR.
Quelle différence entre LIBOR et SOFR ?
Le LIBOR USD historique représentait un financement bancaire non garanti. Le SOFR est un taux garanti fondé sur le marché repo américain.
L’EURIBOR a-t-il disparu avec le LIBOR ?
Non. LIBOR et EURIBOR sont deux benchmarks distincts. L’EURIBOR continue d’être publié.
Qu’était le LIBOR synthétique ?
Il s’agissait d’un dispositif temporaire destiné à faciliter la transition de certains contrats historiques après la disparition des panels bancaires. Les derniers LIBOR synthétiques ont cessé le 30 septembre 2024.
En résumé
Le LIBOR a été pendant plusieurs décennies l’un des taux de référence les plus importants du système financier mondial. Avant sa disparition progressive, il existait sous 35 configurations, combinant cinq devises et sept échéances, et une estimation de 2020 évaluait à environ 400 000 milliards de dollars les contrats financiers qui y faisaient référence.
Mais le marché sous-jacent était devenu insuffisamment actif pour garantir durablement la robustesse du benchmark. Une transition mondiale vers de nouveaux taux de référence a donc été organisée.
Aujourd’hui, la réponse doit être sans ambiguïté. Le LIBOR n’existe plus. Sa disparition définitive date du 30 septembre 2024.
Il a laissé place à plusieurs références selon les devises, notamment SOFR, SONIA, SARON, TONAR et €STR.
Pour sécuriser vos décisions financières et mieux structurer votre activité, parcourez les autres guides du blog et avancez avec des repères simples, fiables et adaptés aux entreprises françaises.
Voici d’autres pistes à découvrir.
- « Impôt sur les sociétés en France : fonctionnement, taux et obligations » — Un bon complément pour mieux saisir la fiscalité appliquée aux entreprises en France
- « Logiciel de facturation entreprise : comment choisir le bon outil ? » — Une lecture utile pour sécuriser la gestion et la conformité de la facturation
- « BFR : comprendre le besoin en fonds de roulement et le piloter efficacement » — Un article pertinent pour approfondir un indicateur financier clé de l’entreprise