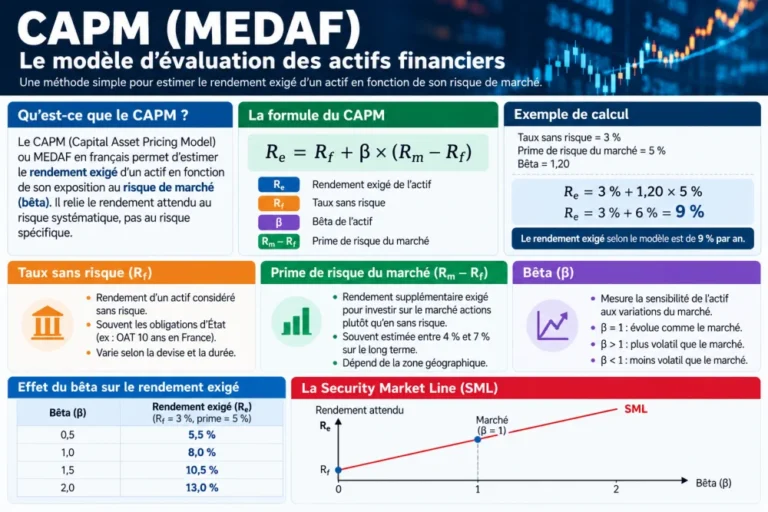
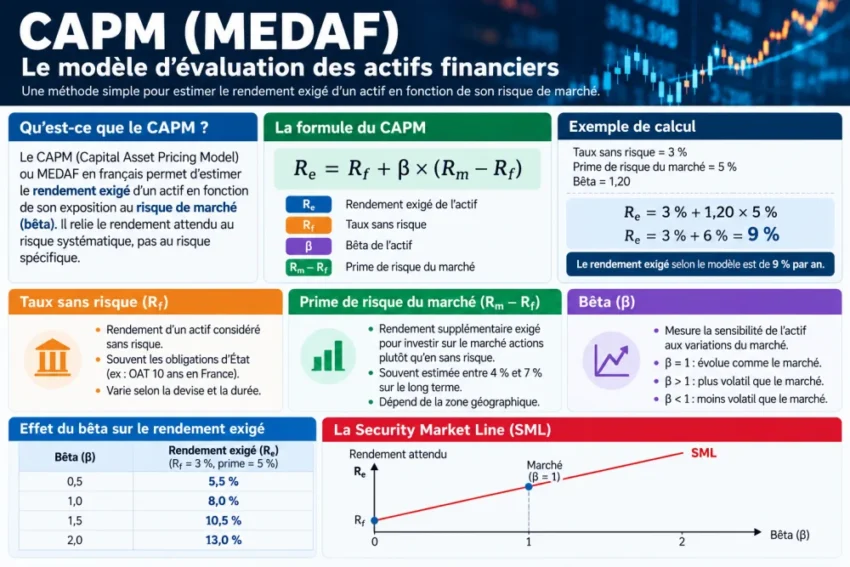
Le CAPM, ou Capital Asset Pricing Model, appelé MEDAF (modèle d’évaluation des actifs financiers) en français, permet d’estimer le rendement qu’un investisseur peut exiger d’un actif compte tenu de son exposition au risque de marché. Par exemple, avec un taux sans risque de 3 %, une prime de risque du marché de 5 % et un bêta de 1,20, le calcul donne 3 % + (1,20 × 5 %) = 9 %. Le rendement exigé selon le modèle est donc de 9 % par an. Ce 9 % n’est pas une prévision de la performance réelle de l’action. C’est un rendement théorique exigé au regard du risque systématique retenu par le modèle.
Qu’est-ce que le CAPM ou MEDAF ?
Le CAPM signifie Capital Asset Pricing Model. En français, on parle de MEDAF, pour modèle d’évaluation des actifs financiers. Ce modèle financier établit une relation directe entre le risque systématique, mesuré par le bêta, et le rendement exigé par l’investisseur. Autrement dit, plus un actif est sensible aux mouvements du marché, plus le rendement théorique demandé pour le détenir augmente.
Dans la logique du CAPM, seul le risque non diversifiable, donc le risque de marché, doit être rémunéré par un rendement supplémentaire. Le risque propre à une entreprise, s’il peut être diversifié, n’entre pas directement dans le rendement exigé du modèle. C’est l’une des idées centrales à retenir si vous cherchez une explication claire du CAPM définition.
Réponse directe : le CAPM est un modèle financier permettant d’estimer le rendement exigé d’un actif à partir du taux sans risque, de son bêta et de la prime de risque du marché.
| Élément | CAPM |
|---|---|
| Nom anglais | Capital Asset Pricing Model |
| Nom français | MEDAF |
| Signification | Modèle d’évaluation des actifs financiers |
| Objectif | Estimer un rendement exigé ou attendu |
| Risque mesuré | Risque systématique |
| Mesure du risque | Bêta |
| Référence | Marché |
| Nombre de facteurs de risque | 1 facteur de marché |
| Usage important | Coût des capitaux propres |
| Utilisation | Valorisation, finance d’entreprise, investissement |
Le CAPM reste très utilisé parce qu’il donne une structure simple et cohérente pour relier risque et rendement. Il est particulièrement utile pour calculer le coût des capitaux propres dans une logique de valorisation d’entreprise, de construction de DCF ou d’analyse d’investissement.
Quelle est la formule du CAPM ?
La formule standard du CAPM est la suivante :
E(Rᵢ) = Rf + βᵢ × [E(Rm) − Rf]
On peut aussi la présenter sous une forme plus pratique pour une utilisation courante :
Rendement exigé = taux sans risque + bêta × prime de risque du marché
La logique est simple. On part du rendement de base sans risque, puis on ajoute une compensation pour le risque de marché selon l’exposition de l’actif à ce marché. C’est cette équation qui permet d’obtenir le rendement exigé au sens du modèle CAPM.
Dans la pratique, la formule du coût des capitaux propres s’écrit aussi comme suit :
Cost of Equity = Risk-free Rate + Equity Beta × Equity Risk Premium
Voici la lecture de chaque élément :
| Symbole | Signification |
|---|---|
| E(Rᵢ) | Rendement attendu ou exigé de l’actif |
| Rf | Taux sans risque |
| βᵢ | Bêta de l’actif |
| E(Rm) | Rendement attendu du marché |
| E(Rm) − Rf | Prime de risque du marché |
Pour simplifier, retenez surtout cette version opérationnelle. C’est elle qu’il faut avoir en tête lorsque l’on parle de formule CAPM ou de calcul CAPM.
Qu’est-ce que le taux sans risque dans le CAPM ?
Le taux sans risque, noté Rf, correspond au rendement d’un actif considéré comme sans risque dans le cadre du modèle. Ce n’est pas un rendement magique ni une constante universelle. Il dépend de la devise, de l’horizon d’analyse et du niveau de risque souverain accepté dans l’étude.
Conceptuellement, il doit répondre à deux exigences. D’abord, il doit être dépourvu de risque de défaut. Ensuite, il doit être cohérent avec l’horizon de valorisation utilisé. En pratique, on se réfère souvent à une obligation souveraine de très bonne qualité, à condition que sa maturité soit compatible avec l’exercice mené.
Exemple pédagogique simple. Si le taux sans risque est de 3 %, cela signifie que le calcul commence à 3 % avant même d’ajouter une rémunération du risque actions. C’est le socle du modèle CAPM.
Point important pour les entreprises françaises et les investisseurs particuliers. Le taux sans risque n’est pas le même selon que l’on valorise en euros, en dollars ou dans une autre devise. Il faut donc veiller à la cohérence des hypothèses, faute de quoi le résultat du modèle peut devenir trompeur.
Qu’est-ce que la prime de risque du marché ?
La prime de risque du marché est la rémunération supplémentaire demandée par les investisseurs pour détenir des actions plutôt qu’un actif sans risque. Elle se calcule ainsi :
Prime de risque = E(Rm) − Rf
Si le rendement attendu du marché est de 8 % et que le taux sans risque est de 3 %, la prime de risque est égale à 5 %. Dans ce cadre, l’investisseur exige 5 points de rendement supplémentaires pour accepter l’incertitude associée au marché actions.
Cette prime est au cœur du modèle CAPM parce qu’elle mesure la récompense du risque de marché. Plus elle est élevée, plus le rendement exigé augmente, toutes choses égales par ailleurs.
| Rendement marché | Taux sans risque | Prime de risque |
|---|---|---|
| 7 % | 3 % | 4 % |
| 8 % | 3 % | 5 % |
| 9 % | 3 % | 6 % |
| 10 % | 3 % | 7 % |
Cette prime n’est pas directement observable avec certitude. Elle doit être estimée, et différentes méthodes peuvent conduire à des résultats différents. C’est d’ailleurs un point sur lequel les praticiens et les auteurs de référence, dont Aswath Damodaran, insistent régulièrement.
Qu’est-ce que le bêta dans le CAPM ?
Le bêta est l’élément central du CAPM. Il mesure la sensibilité du rendement d’un actif aux mouvements du marché et constitue, dans ce modèle, la mesure de son risque non diversifiable. En d’autres termes, il exprime à quel point l’actif suit ou amplifie les variations du marché.
Un bêta de 1 signifie que l’actif a une sensibilité comparable à celle du marché. Un bêta supérieur à 1 traduit une sensibilité plus forte. Un bêta inférieur à 1 indique au contraire une exposition plus faible au risque de marché. C’est pour cette raison que le bêta est l’indicateur le plus surveillé dans les usages pratiques du CAPM.
| Bêta | Lecture théorique |
|---|---|
| β = 0 | Pas d’exposition au risque de marché dans le modèle |
| β = 0,5 | Sensibilité inférieure au marché |
| β = 0,8 | Risque systématique inférieur au marché |
| β = 1 | Sensibilité comparable au marché |
| β = 1,2 | Sensibilité supérieure au marché |
| β = 1,5 | Sensibilité nettement supérieure |
| β = 2 | Très forte sensibilité au marché |
| β <, 0 | Relation inverse au marché dans l’estimation |
Exemple pédagogique. Si le bêta est de 1,5 et que le marché gagne 10 %, une interprétation simplifiée serait une variation d’environ 15 % de l’actif liée au mouvement de marché. Mais cela ne signifie pas que l’action gagnera systématiquement 15 % chaque fois que le marché gagne 10 %. Le bêta est une mesure statistique estimée, pas un multiplicateur prédictif exact.
Comment calcule-t-on le bêta d’une action ?
La formule théorique du bêta est la suivante :
βᵢ = Cov(Rᵢ,Rm) / Var(Rm)
où Cov(Rᵢ,Rm) représente la covariance entre les rendements de l’action et ceux du marché, et Var(Rm) la variance des rendements du marché. En pratique, le bêta est souvent estimé par une régression des rendements de l’action sur ceux d’un indice de marché.
Exemple simplifié. Supposons une covariance action/marché de 0,030 et une variance du marché de 0,025. Le bêta vaut alors 0,030 / 0,025 = 1,20. Le bêta estimé est donc de 1,20.
Le résultat dépend fortement de l’indice choisi, de la période étudiée, de la fréquence des données, des événements historiques et de la structure financière de l’entreprise. C’est pourquoi deux fournisseurs de données peuvent afficher des bêtas différents pour la même société.
Comment calculer le CAPM ? Exemple complet
Prenons un exemple simple pour rendre le calcul CAPM concret.
Supposons :
- Rf = 3 %,
- β = 1,20,
- E(Rm) = 8 %.
Étape 1, calculer la prime de marché. On prend 8 % – 3 %, soit 5 %.
Étape 2, ajuster la prime avec le bêta. On calcule 1,20 × 5 %, soit 6 %.
Étape 3, ajouter le taux sans risque. On calcule 3 % + 6 %, soit 9 %.
Donc, CAPM = 9 %.
| Élément | Valeur |
|---|---|
| Taux sans risque | 3 % |
| Rendement attendu marché | 8 % |
| Prime de marché | 5 % |
| Bêta | 1,20 |
| Prime ajustée | 6 % |
| Rendement exigé CAPM | 9 % |
Selon ces hypothèses, un investisseur exigerait théoriquement 9 % de rendement annuel pour être rémunéré du risque systématique associé à cette action. C’est une base de travail très utile en finance d’entreprise et en investissement.
Comment le bêta modifie-t-il le rendement exigé ?
Gardons les mêmes hypothèses, à savoir un taux sans risque de 3 % et une prime de risque de 5 %, puis modifions uniquement le bêta. Cela permet de voir immédiatement la mécanique du CAPM.
| Bêta | Calcul | Rendement CAPM |
|---|---|---|
| 0 | 3 % + 0 × 5 % | 3 % |
| 0,5 | 3 % + 0,5 × 5 % | 5,5 % |
| 0,8 | 3 % + 0,8 × 5 % | 7 % |
| 1,0 | 3 % + 1 × 5 % | 8 % |
| 1,2 | 3 % + 1,2 × 5 % | 9 % |
| 1,5 | 3 % + 1,5 × 5 % | 10,5 % |
| 2,0 | 3 % + 2 × 5 % | 13 % |
Le message est simple. Quand le bêta augmente, le risque systématique augmente, et le rendement exigé augmente aussi, toutes choses égales par ailleurs. C’est exactement la logique recherchée lorsqu’on parle de bêta CAPM.
Risque systématique et risque spécifique : quelle différence ?
Le CAPM repose sur une distinction essentielle entre deux familles de risques. Le risque systématique concerne les mouvements du marché dans son ensemble. Le risque spécifique, lui, concerne la situation propre à une entreprise ou à un actif donné.
Le risque systématique peut provenir d’une récession, d’une hausse des taux, d’une crise financière, d’un choc macroéconomique ou d’un événement géopolitique majeur. Il ne peut pas être totalement éliminé par diversification.
Le risque spécifique peut venir d’une perte de client, d’un mauvais produit, d’un problème industriel, d’un scandale de gouvernance ou d’un échec commercial. Il peut être réduit par diversification.
| Risque | Exemple | Diversifiable ? | Rémunéré par CAPM ? |
|---|---|---|---|
| Marché | Récession | Non totalement | Oui |
| Taux | Hausse générale des taux | Non totalement | Oui via exposition marché |
| Entreprise | Échec d’un produit | Oui en partie | Non directement |
| Management | Départ d’un dirigeant | Oui en partie | Non directement |
| Client | Perte d’un gros contrat | Oui en partie | Non directement |
C’est une idée fondamentale du CAPM. Un investisseur diversifié est théoriquement rémunéré uniquement pour le risque qu’il ne peut pas éliminer par diversification. Le modèle ignore donc une partie des aléas propres aux entreprises.
À quoi sert le CAPM pour valoriser une entreprise ?
Le CAPM sert notamment à estimer le coût des capitaux propres, souvent noté Ke. Dans une valorisation par actualisation des flux, ce taux est central parce qu’il permet de convertir des flux futurs en valeur présente.
La formule pratique est la suivante :
Ke = Rf + β × ERP
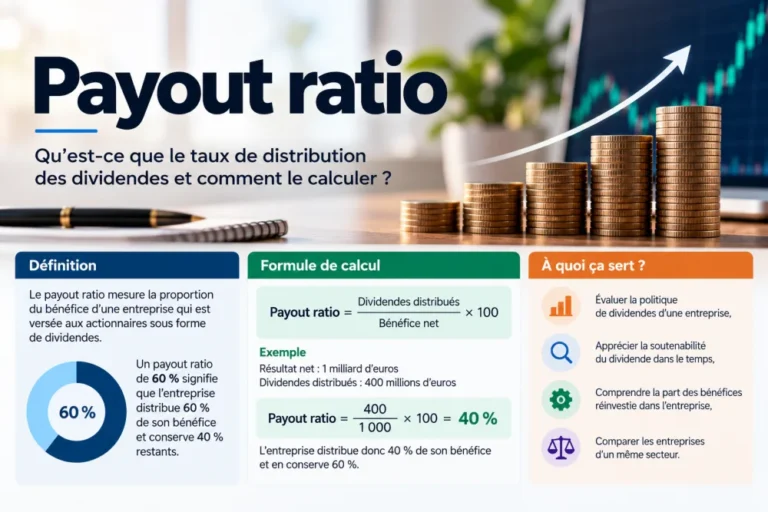
Damodaran utilise précisément le CAPM comme approche standard d’estimation du coût des capitaux propres. Ensuite, dans une valorisation d’entreprise, ce coût peut entrer dans le calcul du WACC avec le coût de la dette. Pour approfondir cette logique de pilotage financier, vous pouvez aussi mieux comprendre le BFR afin de relier rentabilité, trésorerie et structure financière.
Dans un projet de création ou de reprise, ce sujet s’articule aussi avec le business plan et le prévisionnel. Il est souvent utile de aller plus loin avec le business plan et de construire un prévisionnel financier solide pour rendre les hypothèses de rendement plus crédibles.
Comment le CAPM influence-t-il une valorisation DCF ?
Le CAPM influence directement le taux d’actualisation. Or, plus le taux d’actualisation est élevé, plus la valeur actuelle des flux futurs baisse, toutes choses égales par ailleurs. C’est pour cela que le CAPM est un outil aussi important en finance d’entreprise.
Prenons un exemple très simple. Supposons qu’une entreprise génère 100 € dans 5 ans. Avec un taux d’actualisation de 7 %, la valeur actuelle est d’environ 71,30 €. Avec 10 %, elle tombe à environ 62,09 €. Avec 13 %, elle descend à environ 54,27 €.
| Taux d’actualisation | Valeur actuelle de 100 € dans 5 ans |
|---|---|
| 5 % | 78,35 € |
| 7 % | 71,30 € |
| 9 % | 64,99 € |
| 10 % | 62,09 € |
| 12 % | 56,74 € |
| 13 % | 54,27 € |
| 15 % | 49,72 € |
On comprend donc très bien l’enjeu. Un coût des capitaux propres plus élevé conduit à un taux d’actualisation potentiellement plus élevé, donc à une valorisation plus faible, toutes choses égales par ailleurs. Pour toute entreprise qui prépare une levée de fonds, une cession ou une analyse d’investissement, ce mécanisme est central.
Qu’est-ce que la Security Market Line ?
La Security Market Line, ou SML, représente la droite théorique qui relie le bêta au rendement exigé dans le cadre du CAPM. L’axe horizontal porte le bêta. L’axe vertical porte le rendement exigé. La relation est linéaire dans le modèle.
Avec nos hypothèses, à savoir un taux sans risque de 3 % et une prime de marché de 5 %, la droite passe notamment par les points suivants. β 0 donne 3 %. β 0,5 donne 5,5 %. β 1 donne 8 %. β 1,5 donne 10,5 %. β 2 donne 13 %.
La SML permet de visualiser simplement la logique du CAPM. Elle ne doit pas être confondue avec la Capital Market Line, qui correspond à une autre construction théorique. Ici, l’idée est surtout de comprendre que le risque systématique plus élevé implique un rendement exigé plus élevé.
Peut-on utiliser le CAPM pour savoir si une action est sous-évaluée ?
Oui, mais avec prudence. Si le CAPM donne un rendement exigé de 9 % et qu’un analyste anticipe un rendement de 12 %, l’écart est positif de 3 points. Dans le cadre théorique du modèle, cela peut suggérer que le rendement anticipé est supérieur au rendement exigé.
À l’inverse, si le rendement anticipé n’est que de 6 %, l’écart devient négatif de 3 points. Mais il serait excessif d’en conclure automatiquement qu’une action est à acheter ou à vendre. Le rendement futur est lui-même une estimation incertaine.
Le CAPM doit donc être utilisé comme un repère, pas comme un verdict définitif. Il prend tout son sens lorsqu’il est combiné avec l’analyse des bénéfices, du bilan, de la croissance, des risques et du scénario économique global.
Quelles sont les hypothèses du CAPM ?
Le modèle CAPM repose sur plusieurs hypothèses théoriques classiques. Elles ne décrivent pas parfaitement les marchés réels, mais elles rendent le modèle cohérent et exploitable.
- Les investisseurs sont rationnels,
- Ils recherchent un compromis entre rendement et risque,
- Les marchés sont relativement efficients,
- La diversification est possible,
- Les frictions de marché sont simplifiées dans le modèle,
- L’information est supposée largement partagée,
- L’horizon d’investissement est comparable,
- Le taux sans risque peut être utilisé comme référence conceptuelle,
- Le risque pertinent est le risque systématique.
Ces hypothèses doivent être lues comme un cadre de travail. Elles ne signifient pas que les marchés réels fonctionnent exactement ainsi. Elles permettent simplement de comprendre pourquoi la formule CAPM est construite de cette manière.
Quelles sont les limites du CAPM ?
Le CAPM est utile, mais il n’est pas parfait. Sa première limite est que le bêta est estimé à partir du passé. Or, un bêta historique peut ne pas refléter correctement le risque futur.
Deuxième limite, le choix de l’indice de référence influence le résultat. Un CAC 40, un STOXX Europe 600, un MSCI World ou un S&P 500 peuvent produire des bêtas différents pour une même entreprise selon la méthode utilisée.
Troisième limite, la prime de risque est elle aussi estimée. Plusieurs approches existent, comme les données historiques ou les primes implicites, et elles peuvent aboutir à des résultats différents. Le taux sans risque n’est pas non plus trivial, car il faut choisir une devise et une maturité cohérentes avec l’analyse.
Quatrième limite, le CAPM ne retient qu’un seul facteur de marché. Enfin, les hypothèses théoriques restent simplificatrices, car les marchés réels comportent des taxes, des coûts de transaction, des contraintes d’investissement et des asymétries d’information.
| Avantages | Limites |
|---|---|
| Formule simple | Hypothèses fortes |
| Facile à interpréter | Bêta instable |
| Relie risque et rendement | Prime de risque estimée |
| Très utilisé en valorisation | Taux sans risque à choisir |
| Permet d’estimer Ke | Un seul facteur de marché |
| Comparaisons possibles | Ne prédit pas le rendement réel |
CAPM vs modèles multifactoriels : quelle différence ?
Le CAPM est un modèle à un seul facteur de marché. Les modèles multifactoriels, eux, prennent en compte plusieurs sources de risque et utilisent plusieurs bêtas, voire plusieurs primes de risque.
| Modèle | Facteurs principaux |
|---|---|
| CAPM | Marché, bêta |
| Modèle multifactoriel | Plusieurs facteurs de risque |
| Fama-French | Marché et facteurs supplémentaires selon la version |
| APT | Plusieurs facteurs systématiques |
En pratique, ces approches cherchent à mieux capturer la réalité du risque. Pour autant, le CAPM reste une base pédagogique et opérationnelle très présente dans les usages de valorisation, en particulier pour le calcul du coût des capitaux propres.
Calculer le CAPM de trois actions ayant des bêtas différents
Voyons maintenant un cas pratique simple. Supposons les mêmes hypothèses pour trois actions. Le taux sans risque est de 3 % et la prime de risque du marché de 5 %.
| Action | Bêta | Rf | Prime marché | Rendement CAPM |
|---|---|---|---|---|
| A | 0,70 | 3 % | 5 % | 6,50 % |
| B | 1,00 | 3 % | 5 % | 8,00 % |
| C | 1,60 | 3 % | 5 % | 11,00 % |
Si l’on applique ces rendements théoriques à 100 000 € de capitaux propres, on obtient le repère suivant :
| Action | Rendement exigé | Rendement théorique correspondant à 100 000 € |
|---|---|---|
| A | 6,50 % | 6 500 € |
| B | 8,00 % | 8 000 € |
| C | 11,00 % | 11 000 € |
La lecture est très nette. Plus le bêta est élevé, plus le rendement exigé augmente dans le CAPM, toutes choses égales par ailleurs.
Tableau de synthèse
| Élément | CAPM / MEDAF |
|---|---|
| Nom anglais | Capital Asset Pricing Model |
| Nom français | Modèle d’évaluation des actifs financiers |
| Acronyme français | MEDAF |
| Objectif | Estimer le rendement exigé |
| Formule | Rf + β × [E(Rm) − Rf] |
| Rf | Taux sans risque |
| β | Bêta |
| E(Rm) | Rendement attendu du marché |
| E(Rm) − Rf | Prime de risque du marché |
| Risque rémunéré | Risque systématique |
| Risque spécifique | Théoriquement diversifiable |
| β du marché | 1 |
| β >, 1 | Sensibilité supérieure au marché |
| β <, 1 | Sensibilité inférieure au marché |
| β négatif | Relation inverse possible |
| Usage majeur | Coût des capitaux propres |
| Utilisé dans | Valorisation, DCF, WACC |
| Nombre de facteurs de marché | 1 |
| Rendement garanti ? | Non |
| Prévision exacte ? | Non |
Chiffres à retenir
- Trois variables principales permettent d’appliquer le CAPM, à savoir le taux sans risque, le bêta et la prime de risque du marché,
- β = 1 correspond théoriquement à une exposition au risque de marché comparable à celle du portefeuille de marché, au-dessus de 1 l’exposition augmente, en dessous de 1 elle diminue,
- Avec Rf = 3 %, β = 1,20 et une prime de marché de 5 %, le rendement exigé obtenu par le CAPM est de 9 %,
- Dans notre exemple DCF, faire passer le taux d’actualisation de 7 % à 13 % fait passer la valeur actuelle de 100 € reçus dans cinq ans d’environ 71,30 € à 54,27 €, soit une différence importante sur la valorisation.
Sources et références
- Données et formule du CAPM/MEDAF issues principalement des travaux pédagogiques du professeur Aswath Damodaran (NYU Stern) sur le coût des capitaux propres, le bêta, le taux sans risque et la prime de risque.
- Les éléments relatifs aux limites du modèle et à l’estimation du bêta et de la prime de risque reposent également sur ses ressources consacrées aux modèles risque-rendement et à la valorisation.
FAQ
Qu’est-ce que le CAPM ?
Le CAPM est un modèle permettant d’estimer le rendement exigé d’un actif en fonction du taux sans risque, de son bêta et de la prime de risque du marché.
Quelle est la formule du CAPM ?
E(Rᵢ) = Rf + βᵢ × [E(Rm) − Rf].
Que signifie MEDAF ?
MEDAF signifie modèle d’évaluation des actifs financiers, appellation française du CAPM.
Qu’est-ce que le bêta dans le CAPM ?
Le bêta mesure l’exposition d’un actif au risque systématique du marché.
Que signifie un bêta de 1,5 ?
Dans le cadre du CAPM, il indique une exposition au risque de marché supérieure à celle d’un actif ayant un bêta de 1. Il ne signifie pas que l’action évoluera systématiquement 1,5 fois comme l’indice.
À quoi sert le CAPM ?
Il sert notamment à estimer le coût des capitaux propres, utilisé ensuite dans de nombreuses analyses de valorisation.
Le CAPM prédit-il le rendement futur d’une action ?
Non. Il fournit un rendement théorique exigé ou attendu selon ses hypothèses et ses paramètres. Ce n’est pas une prévision garantie.
Quelle est la principale limite du CAPM ?
Le modèle réduit le risque systématique à un seul facteur de marché mesuré par le bêta et dépend d’entrées, bêta, taux sans risque et prime de risque, qui doivent elles-mêmes être estimées.
Conclusion
Le CAPM ou MEDAF repose sur une relation relativement simple. Rendement exigé = taux sans risque + bêta × prime de risque du marché. Ainsi, avec un taux sans risque de 3 %, une prime de risque de 5 % et un bêta de 1,20, le modèle donne 3 % + (1,20 × 5 %) = 9 %.
Son intérêt majeur est de traduire le risque systématique d’une action en rendement exigé et, notamment, en coût des capitaux propres utilisable en valorisation. Mais le résultat dépend entièrement des hypothèses retenues. Le bêta est estimé, la prime de risque aussi, et le taux sans risque doit être choisi de manière cohérente. Le CAPM doit donc être considéré comme un modèle de décision et de valorisation, pas comme une machine capable de prédire le rendement futur d’une action.
Si vous souhaitez appliquer cette logique à un projet concret, prenez le temps de choisir le bon statut juridique pour cadrer votre structure, puis d’articuler vos hypothèses financières avec un business plan et un prévisionnel cohérents. C’est souvent ce trio qui rend une analyse CAPM vraiment utile dans la décision.
Voici d’autres articles pour prolonger votre lecture.
- « Business plan : structure, exemple et conseils pour convaincre en France » — Un complément utile pour structurer un projet et convaincre des financeurs
- « Prévisionnel financier : comment le construire sans se tromper ? » — Une lecture pratique pour chiffrer un projet et mieux en évaluer la viabilité
- « Quel statut juridique choisir pour créer son entreprise en France ? » — Un contenu de fond pour comparer les formes juridiques avant de se lancer