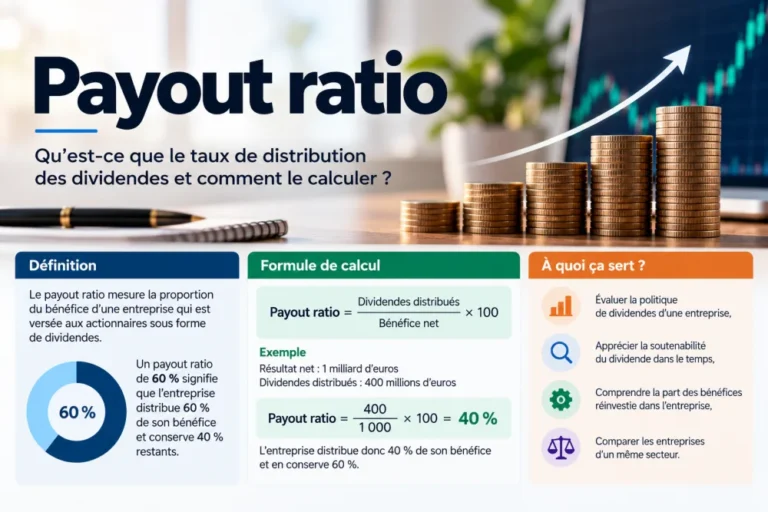
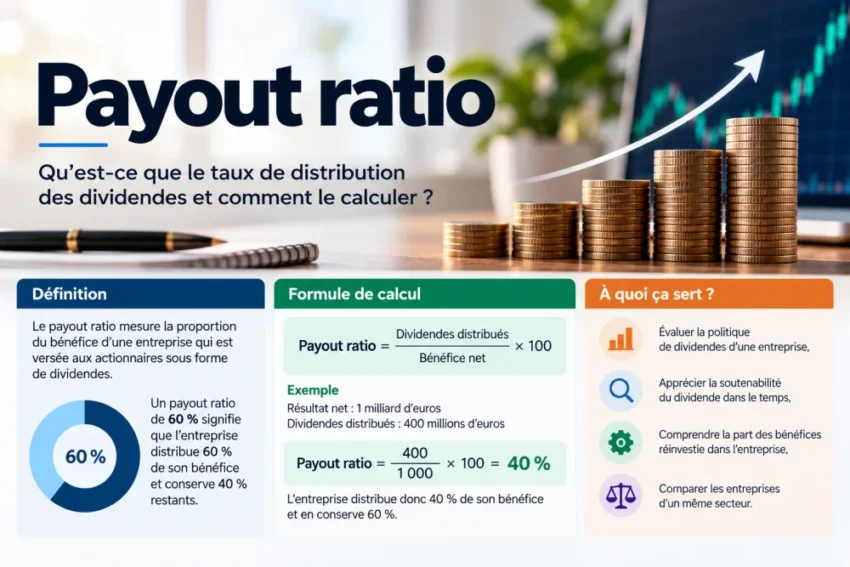
Le payout ratio, ou taux de distribution, mesure la proportion du bénéfice d’une entreprise qui est versée aux actionnaires sous forme de dividendes. Un payout ratio de 60 % signifie, dans sa définition classique, que l’entreprise distribue 60 % de son bénéfice et conserve les 40 % restants.
Par exemple, avec un résultat net de 1 milliard d’euros et 400 millions d’euros de dividendes distribués, le calcul est le suivant. 400 divisé par 1 000 multiplié par 100, soit 40 %. L’entreprise distribue donc 40 % de son bénéfice et en conserve théoriquement 60 %.
Mais ce premier calcul ne suffit pas à juger une action. Un payout ratio de 40 % ne permet pas, à lui seul, de savoir si le dividende est attractif ou durable. Il faut aussi examiner les bénéfices, le free cash flow, la dette, les investissements et le secteur. C’est précisément ce que nous allons voir, avec une approche simple, utile et adaptée aux investisseurs comme aux dirigeants.
Qu’est-ce que le payout ratio ?
Le payout ratio représente la proportion du résultat d’une entreprise distribuée aux actionnaires sous forme de dividendes. En pratique, il indique quelle part des bénéfices est reversée et quelle part reste dans l’entreprise pour financer la croissance, renforcer la trésorerie ou réduire la dette.
Fidelity rappelle que ce ratio peut être calculé à partir du résultat net, mais aussi du free cash flow selon la mesure retenue. Cette nuance compte, car une entreprise peut afficher un bénéfice comptable solide tout en générant moins de trésorerie disponible que prévu.
Réponse directe : le payout ratio indique quelle part des bénéfices d’une entreprise est versée sous forme de dividendes. Un payout ratio de 50 % signifie qu’environ la moitié du bénéfice est distribuée et l’autre moitié conservée, dans l’interprétation classique du ratio.
| Élément | Payout ratio |
|---|---|
| Traduction | Taux de distribution |
| Mesure | Part du bénéfice distribuée |
| Expression | Pourcentage |
| Numérateur | Dividendes |
| Dénominateur classique | Résultat net |
| Autre méthode | Free cash flow |
| 0 % | Aucun bénéfice distribué sous forme de dividende ordinaire |
| 50 % | Moitié distribuée |
| 100 % | Bénéfice entièrement distribué |
| >100 % | Dividendes supérieurs au bénéfice de la période |
| Indique le rendement de l’action ? | Non |
Autrement dit, le payout ratio est un indicateur de répartition du bénéfice. Il ne dit pas si l’action est chère ou bon marché, ni si le rendement du dividende est élevé. Il décrit seulement la façon dont l’entreprise partage sa richesse entre distribution et réinvestissement.
Comment calculer le payout ratio ?
La formule la plus courante est simple. Payout ratio = dividendes distribués ÷ résultat net × 100. Elle permet de mesurer la part du bénéfice qui a été reversée sur une période donnée.
Exemple avec les résultats totaux. Résultat net de 800 millions d’euros et dividendes de 320 millions d’euros. Le calcul est le suivant. 320 divisé par 800 multiplié par 100. Le payout ratio est donc de 40 %.
Dans ce cas, le montant théoriquement conservé par l’entreprise est de 480 millions d’euros, soit 60 % du résultat net. Ce mécanisme est important, car il montre ce qui reste disponible pour investir, renforcer la structure financière ou absorber une baisse future de performance.
Il existe aussi une version par action, très utilisée en analyse boursière. Payout ratio = dividende par action ÷ bénéfice par action × 100. Investor.gov définit le bénéfice par action, ou BPA, comme le bénéfice net d’une société divisé par son nombre d’actions ordinaires.
Exemple. BPA de 5 euros et dividende par action de 2 euros. Le calcul est 2 divisé par 5 multiplié par 100. On obtient également 40 %. Les deux méthodes mènent ici au même résultat, à condition de travailler sur des données cohérentes.
| Élément | Valeur |
|---|---|
| Résultat net | 800 M€ |
| Dividendes | 320 M€ |
| Payout sur bénéfice | 40 % |
| BPA | 5 € |
| Dividende par action | 2 € |
| Payout par action | 40 % |
En pratique, le choix entre les deux formules dépend surtout du niveau d’analyse. Pour une lecture globale d’entreprise, le dividende total et le résultat net suffisent souvent. Pour comparer des actions entre elles, la version par action est très utile.
Que signifie un payout ratio de 20 %, 50 %, 80 % ou 100 % ?
Ces niveaux donnent une lecture rapide, mais ils ne constituent pas des seuils universels de qualité. Le contexte sectoriel et financier reste essentiel. Un ratio de 80 % peut être cohérent pour une entreprise mature et très génératrice de cash, alors qu’il pourrait être fragile pour une société qui doit financer de lourds investissements.
| Payout ratio | Sur 100 € de bénéfice | Bénéfice conservé | Lecture mécanique |
|---|---|---|---|
| 0 % | 0 € distribués | 100 € | Tout est conservé |
| 20 % | 20 € | 80 € | Distribution limitée |
| 40 % | 40 € | 60 € | Majorité conservée |
| 50 % | 50 € | 50 € | Répartition égale |
| 60 % | 60 € | 40 € | Majorité distribuée |
| 80 % | 80 € | 20 € | Faible part conservée |
| 100 % | 100 € | 0 € | Tout le bénéfice distribué |
| 120 % | 120 € | -20 € | Dividende supérieur au bénéfice |
Une lecture simple peut aider. À 20 %, l’entreprise garde une grande marge de manœuvre. À 50 %, elle partage de façon équilibrée. À 80 %, elle distribue beaucoup et conserve peu. À 100 %, elle distribue tout. Au-delà de 100 %, elle verse plus que le bénéfice de la période.
Encore une fois, le bon niveau dépend du modèle économique. Une société de croissance n’a souvent pas vocation à distribuer une part élevée de ses profits. À l’inverse, une activité arrivée à maturité peut conserver un payout élevé sans que cela soit problématique, si la visibilité, le cash et le bilan sont solides.
Qu’est-ce que le retention ratio ?
Le retention ratio, ou taux de rétention, représente la part des bénéfices conservée par l’entreprise. Il est complémentaire du payout ratio. Dans le cas simple où l’on raisonne uniquement sur la distribution du bénéfice, la relation est très directe. Retention ratio = 1 – payout ratio.
Si le payout est de 40 %, le retention ratio est de 60 %. La somme des deux fait 100 %.
Exemple. Résultat net de 500 millions d’euros. Payout de 40 %. Les dividendes versés sont donc de 200 millions d’euros. Les bénéfices conservés atteignent 300 millions d’euros, soit 60 %.
Cette logique est fondamentale, car elle relie distribution et capacité de développement. Plus l’entreprise conserve de bénéfices, plus elle dispose potentiellement de ressources pour investir, réduire son endettement ou absorber un choc conjoncturel. À l’inverse, une entreprise qui distribue presque tout ce qu’elle gagne limite sa marge de sécurité.
Un payout ratio élevé est-il dangereux ?
Pas nécessairement. Un payout ratio élevé n’est pas automatiquement un mauvais signal. Il faut surtout regarder la capacité réelle de l’entreprise à financer le dividende. Un ratio élevé peut être soutenable si les bénéfices sont stables, si le cash-flow est solide et si le niveau d’endettement reste raisonnable.
Inversement, un ratio élevé peut devenir préoccupant si les bénéfices baissent, si la dette augmente ou si l’entreprise doit financer des investissements lourds pour rester compétitive. Le ratio seul ne dit pas tout.
| Situation | Lecture possible |
|---|---|
| Payout élevé + bénéfices stables | Peut être soutenable |
| Payout élevé + cash-flow solide | Plus rassurant |
| Payout élevé + bénéfices en baisse | Risque accru |
| Payout élevé + dette importante | À surveiller |
| Payout élevé + investissements massifs | Moins de marge financière |
| Payout supérieur à 100 % ponctuellement | Peut être exceptionnel |
| Payout supérieur à 100 % durablement | Question sur la soutenabilité |
Dans la pratique, la vraie question n’est pas « le payout est-il haut ? » mais plutôt « l’entreprise peut-elle maintenir cette distribution sans fragiliser sa structure financière ? ». C’est ce second point qui compte pour un investisseur attentif au long terme.
Comment un payout ratio peut-il dépasser 100 % ?
Un payout ratio supérieur à 100 % signifie que l’entreprise distribue plus que son bénéfice net de la période. Exemple simple. Résultat net de 500 millions d’euros et dividendes de 600 millions d’euros. Le payout est alors de 120 %.
Pourquoi cela peut-il arriver ? Plusieurs explications sont possibles. L’entreprise peut utiliser sa trésorerie disponible. Elle peut aussi puiser dans des bénéfices accumulés lors d’exercices précédents. Il arrive également que des éléments exceptionnels affectent le résultat comptable et faussent la comparaison. Enfin, le résultat net et le cash-flow peuvent raconter deux histoires différentes sur une même année.
Ce type de situation peut donc être temporairement supportable, mais il doit rester exceptionnel. Si un payout supérieur à 100 % se répète, la question de la soutenabilité du dividende devient centrale.
Cas particulier important. Si le bénéfice est négatif, le calcul classique du payout ratio devient peu parlant. Par exemple, avec un résultat net de -100 millions d’euros et des dividendes de 50 millions d’euros, le ratio mathématique n’aide pas vraiment à juger la qualité de la distribution. Il vaut mieux alors analyser le cash-flow, la trésorerie et la stratégie de financement du dividende.
Payout ratio et free cash flow payout ratio : quelle différence ?
C’est une distinction essentielle. Le bénéfice net est une mesure comptable. Le dividende, lui, nécessite du cash. C’est pourquoi il est utile de regarder aussi le free cash flow payout ratio, c’est-à-dire les dividendes versés rapportés au free cash flow.
La formule est simple. FCF payout ratio = dividendes versés ÷ free cash flow × 100. Cette version complète très bien la lecture classique du payout ratio sur bénéfice net.
Exemple. Résultat net de 1 milliard d’euros, dividendes de 500 millions d’euros, free cash flow de 600 millions d’euros. Le payout sur bénéfice est de 50 %. Le FCF payout est de 83,33 %.
| Mesure | Valeur |
|---|---|
| Résultat net | 1 000 M€ |
| Free cash flow | 600 M€ |
| Dividendes | 500 M€ |
| Payout sur bénéfice | 50 % |
| FCF payout | 83,33 % |
La lecture change fortement. Le dividende semble modéré au regard du bénéfice, mais il est en réalité très exigeant en trésorerie disponible. C’est souvent là que se joue la véritable soutenabilité du dividende.
En analyse fondamentale, regarder les deux ratios est donc bien plus pertinent que de s’arrêter au bénéfice net seul. Une entreprise peut afficher un payout rassurant en apparence et pourtant distribuer une part très importante de son cash. À l’inverse, une société peut paraître généreuse sur le plan comptable tout en gardant une marge confortable en trésorerie.
Quelle différence entre payout ratio et rendement du dividende ?
Cette confusion est très fréquente. Pourtant, les deux indicateurs ne mesurent pas la même chose.
Le payout ratio compare le dividende au bénéfice. Le rendement du dividende, ou dividend yield, compare le dividende au cours de l’action. La formule du rendement est donc la suivante. Dividende annuel par action ÷ cours de l’action × 100.
Exemple. BPA de 5 euros, dividende de 2 euros et cours de bourse de 50 euros. Le payout ratio est de 40 %. Le rendement du dividende est de 4 %.
| Indicateur | Formule | Résultat |
|---|---|---|
| Payout ratio | 2 / 5 | 40 % |
| Dividend yield | 2 / 50 | 4 % |
Le premier ratio dit quelle part du bénéfice est distribuée. Le second dit combien rapporte l’action par rapport à son prix de marché. Une action peut avoir un rendement élevé et un payout faible, ou l’inverse. C’est pourquoi il faut toujours distinguer les deux avant de tirer une conclusion.
Pour un investisseur, cette nuance est capitale. Le rendement du dividende parle de revenu potentiel. Le payout ratio parle de soutenabilité comptable et financière. Les deux se complètent, mais aucun ne remplace l’autre.
Comment analyser correctement le payout ratio d’une action ?
Le payout ratio ne doit jamais être utilisé seul. Pour l’interpréter correctement, il faut le replacer dans un ensemble plus large. Une grille de lecture simple peut s’organiser autour de sept points.
- Le payout actuel, qui donne une photo instantanée de la distribution,
- L’historique du payout sur plusieurs exercices, afin d’observer la tendance,
- La croissance du bénéfice, car un dividende stable peut devenir plus ou moins exigeant selon l’évolution du BPA,
- Le free cash flow, pour vérifier que le dividende est réellement financé par du cash,
- La dette, car un niveau d’endettement élevé réduit la flexibilité,
- Les investissements, notamment quand l’activité exige du CAPEX,
- Le secteur et le modèle économique, afin de comparer l’entreprise à ses pairs.
Cette méthode évite les erreurs de jugement. Un payout ratio de 60 % n’a pas la même signification pour une entreprise de services très mature et pour une société industrielle qui doit renouveler régulièrement ses actifs. Le bon réflexe consiste à comparer des sociétés semblables, sur un cycle suffisamment long, plutôt que de raisonner avec un seuil universel.
Comment les bénéfices influencent-ils le payout ratio ?
Le payout ratio peut augmenter même si le dividende reste identique. C’est un point essentiel, souvent mal compris. Si le BPA baisse, le ratio monte mécaniquement. Le dividende n’a pas besoin d’augmenter pour que la part distribuée paraisse plus élevée.
Prenons un exemple simple avec un dividende par action maintenu à 2 euros. Si le BPA passe de 5 euros à 4 euros, puis à 2,50 euros et enfin à 2 euros, le payout évolue très vite.
| Année | BPA | Dividende | Payout |
|---|---|---|---|
| 1 | 5,00 € | 2 € | 40 % |
| 2 | 4,00 € | 2 € | 50 % |
| 3 | 2,50 € | 2 € | 80 % |
| 4 | 2,00 € | 2 € | 100 % |
Le dividende n’a pourtant jamais augmenté. Mais le payout passe de 40 % à 100 % parce que les bénéfices diminuent. Cette mécanique montre pourquoi un dividende stable ne signifie pas nécessairement un dividende plus sûr.
À l’inverse, une entreprise peut relever son dividende tout en améliorant sa couverture par les bénéfices si son résultat progresse encore plus vite. C’est un scénario plus sain, car la distribution reste maîtrisée.
Quel est un bon payout ratio ?
Il n’existe pas de niveau idéal universel. Un bon payout ratio dépend du secteur, de la maturité de l’entreprise, de la stabilité des bénéfices, des besoins d’investissement et du niveau de dette.
| Profil d’entreprise | Payout potentiellement observé | Logique économique |
|---|---|---|
| Forte croissance | Plutôt faible ou aucun dividende possible | Réinvestissement |
| Entreprise mature | Plus élevé possible | Moins de besoins de croissance |
| Activité cyclique | À analyser sur cycle complet | Bénéfices volatils |
| Forte dette | Payout élevé plus sensible | Besoin de désendettement |
| Cash-flow stable | Peut supporter davantage de distribution | Visibilité supérieure |
| CAPEX important | Besoin de conserver davantage de cash | Investissements |
Il faut donc se méfier des règles trop simples. Dire qu’un payout de 30 % est toujours bon ou qu’un payout de 70 % est forcément mauvais serait trompeur. La vraie question est la suivante. L’entreprise conserve-t-elle assez de ressources pour investir, absorber les aléas et maintenir sa compétitivité ?
Pourquoi comparer le payout ratio dans le même secteur ?
Deux entreprises peuvent afficher des payout ratios très différents sans que cela suffise à les départager. Prenons un exemple simple. Une société A a un payout de 35 %, mais ses bénéfices baissent, son FCF payout atteint 90 % et sa dette nette est élevée. Une société B affiche un payout de 70 %, avec des bénéfices stables, un FCF payout de 65 % et une dette nettement plus faible.
| Critère | Société A | Société B |
|---|---|---|
| Payout | 35 % | 70 % |
| Croissance bénéfices | -15 % | +5 % |
| FCF payout | 90 % | 65 % |
| Dette nette / EBITDA | 4x | 1x |
| Bénéfices | Cycliques | Stables |
Le payout seul pourrait faire préférer A. L’analyse globale pourrait raconter une histoire très différente. C’est pour cela qu’il faut toujours raisonner par secteur et par modèle économique.
Le payout ratio est donc un indicateur de distribution, pas un score de qualité de l’entreprise. Il faut le traiter comme un point d’entrée, pas comme un verdict définitif.
Une entreprise peut-elle augmenter son dividende sans augmenter son payout ?
Oui, et c’est même un excellent cas pratique pour comprendre le ratio. Supposons une entreprise fictive. En année N, son résultat net est de 2 milliards d’euros et ses dividendes de 800 millions d’euros. Son payout est donc de 40 %.
En année N+1, le résultat net passe à 2,4 milliards d’euros et les dividendes à 900 millions d’euros. Le dividende total augmente de 12,5 %, mais le payout baisse à 37,5 % car les bénéfices ont progressé plus vite.
| Élément | Année N | Année N+1 | Évolution |
|---|---|---|---|
| Résultat net | 2,0 Md€ | 2,4 Md€ | +20 % |
| Dividendes | 800 M€ | 900 M€ | +12,5 % |
| Payout | 40 % | 37,5 % | -2,5 points |
| Bénéfices conservés | 1,2 Md€ | 1,5 Md€ | +25 % |
Ce type de configuration est très favorable. L’entreprise distribue davantage en valeur absolue, mais sa couverture par les bénéfices s’améliore. C’est souvent le signe d’une politique de dividende plus saine qu’une hausse mécanique du coupon sans croissance sous-jacente.
FAQ sur le payout ratio
Qu’est-ce que le payout ratio ?
Le payout ratio mesure la proportion du bénéfice d’une entreprise consacrée au versement de dividendes.
Comment calculer le payout ratio ?
La formule classique est dividendes distribués divisés par résultat net multiplié par 100. On peut aussi utiliser le dividende par action divisé par le bénéfice par action multiplié par 100.
Que signifie un payout ratio de 50 % ?
Cela signifie que l’entreprise distribue l’équivalent de 50 % de son bénéfice sous forme de dividendes dans la lecture classique du ratio.
Un payout ratio de 100 % est-il dangereux ?
Pas nécessairement sur un exercice isolé, mais l’entreprise ne conserve alors théoriquement aucun bénéfice de la période. Il faut examiner le cash-flow, la dette, les investissements et les perspectives.
Un payout ratio peut-il dépasser 100 % ?
Oui. Cela signifie que les dividendes versés dépassent le bénéfice net de la période. Cette situation peut être ponctuelle, mais sa répétition mérite une analyse de soutenabilité.
Quelle différence entre payout ratio et dividend yield ?
Le payout compare dividende et bénéfice. Le rendement du dividende compare dividende et cours de l’action.
Pourquoi regarder le free cash flow payout ratio ?
Parce que le résultat net est comptable, tandis que le dividende nécessite du cash. Le free cash flow payout ratio apporte donc une lecture complémentaire et souvent plus concrète.
Conclusion
Le payout ratio permet de répondre à une question simple. Quelle proportion des bénéfices l’entreprise distribue-t-elle à ses actionnaires ? Avec 1 milliard d’euros de bénéfice et 400 millions d’euros de dividendes, le payout ratio est de 40 %.
Mais l’interprétation compte davantage que le calcul. Un payout faible peut traduire un fort réinvestissement dans la croissance. Un payout élevé peut être cohérent avec une activité mature et génératrice de cash. À l’inverse, un ratio qui grimpe rapidement parce que les bénéfices s’effondrent peut signaler une dégradation de la couverture du dividende.
Le bon réflexe consiste donc à analyser ensemble le payout ratio, l’évolution du BPA, le free cash flow payout, la dette, les investissements, l’historique du dividende et le secteur. Et il ne faut pas confondre payout ratio et rendement du dividende. Le premier mesure la distribution du bénéfice, le second rapporte le dividende au cours de l’action.
Vous voulez mieux piloter vos indicateurs financiers et prendre de meilleures décisions ? Parcourez nos autres guides pratiques pour structurer votre gestion, sécuriser vos arbitrages et construire une lecture plus fiable de vos résultats.
Pour prolonger votre lecture, nous vous proposons quelques articles susceptibles de vous apporter de nouvelles idées.
- « Bénéfice d’une entreprise : comment le calculer et mesurer sa rentabilité ? » — Un bon complément pour comprendre les bases de la rentabilité et des résultats financiers
- « Gestion financière PME : les fondamentaux pour mieux piloter son entreprise » — Une lecture utile pour élargir la vision du pilotage financier au quotidien
- « BFR : comprendre le besoin en fonds de roulement et le piloter efficacement » — Un article pertinent pour approfondir un autre indicateur clé de la santé financière