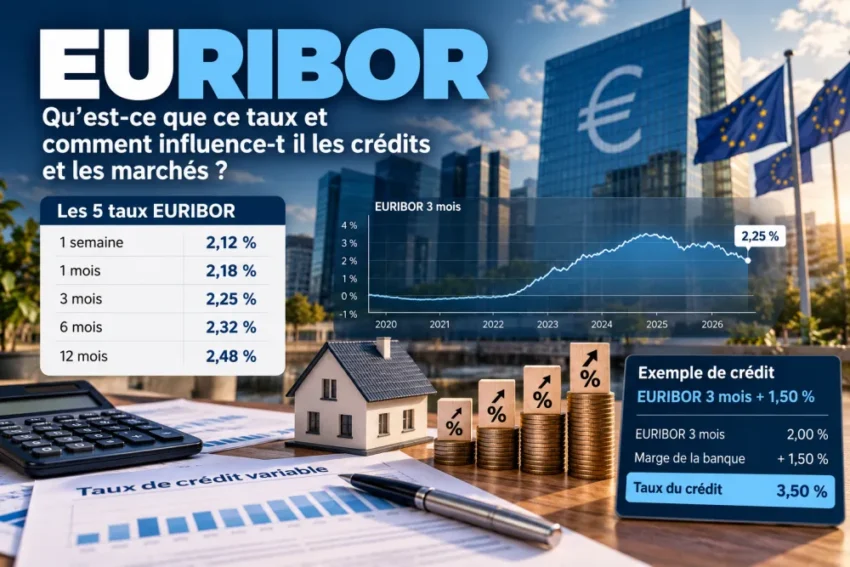
L’EURIBOR, pour Euro Interbank Offered Rate, est l’un des principaux taux d’intérêt de référence en euros. Il mesure le taux auquel des établissements de crédit peuvent obtenir des financements de gros en euros sur le marché monétaire non garanti.
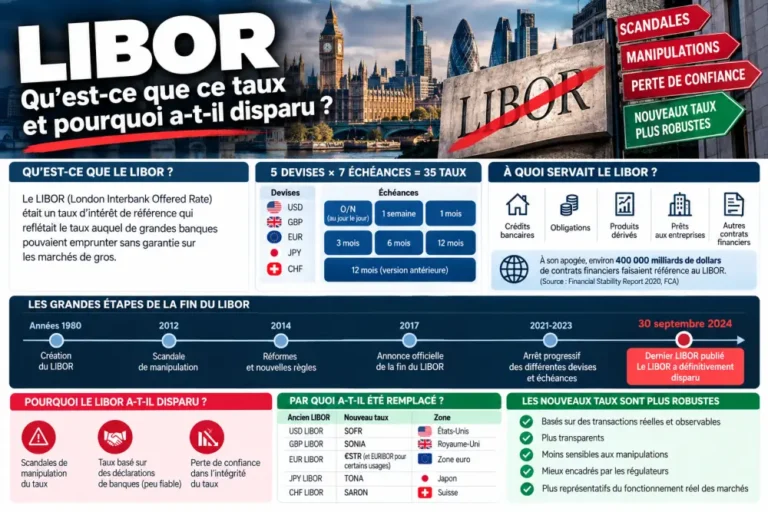
Contrairement au LIBOR, qui a définitivement disparu en 2024, l’EURIBOR continue d’être publié en 2026.
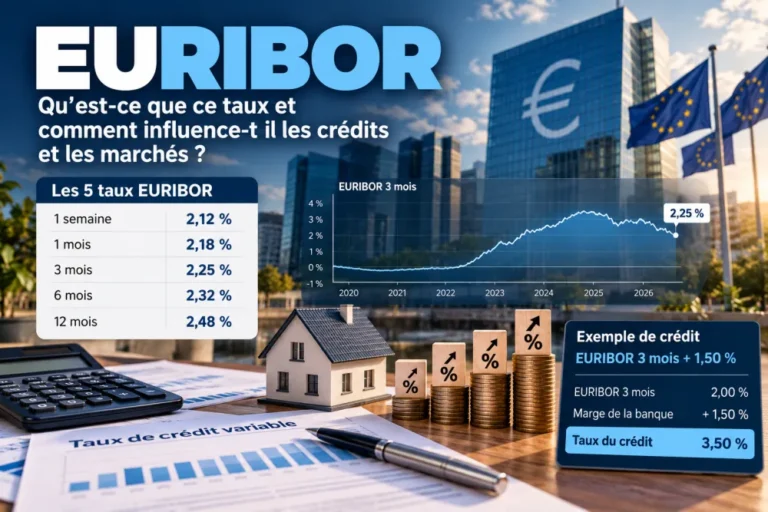
Il existe aujourd’hui pour cinq échéances :
- 1 semaine,
- 1 mois,
- 3 mois,
- 6 mois,
- 12 mois.
L’EURIBOR est notamment utilisé comme référence dans des prêts, produits dérivés, obligations et autres contrats financiers.
Un crédit peut prévoir un taux égal à EURIBOR 3 mois + 1,50 point. Si l’EURIBOR utilisé vaut 2 %, le taux obtenu est de 3,50 %.
Pour une entreprise, un indépendant ou un investisseur, comprendre ce mécanisme est utile pour lire une offre de prêt, anticiper une mensualité variable et mieux suivre l’évolution des marchés monétaires. Voyons donc son fonctionnement, ses échéances, son mode de calcul, son lien avec les crédits, la BCE, l’€STR et sa différence avec le LIBOR.
Qu’est-ce que l’EURIBOR ?
L’EURIBOR est un taux de référence du marché monétaire en euros. Il sert notamment de référence à de nombreux prêts et produits financiers à taux variable.
Dans sa définition simplifiée, il mesure le coût auquel des fonds de gros en euros peuvent être obtenus par des établissements de crédit des pays actuels et anciens de l’Union européenne et de l’AELE sur le marché monétaire non garanti. Autrement dit, il reflète un prix de l’argent entre acteurs financiers de premier plan, dans des conditions de gros et sans garantie.
Ce taux n’est pas un taux de détail pour les particuliers. Il ne correspond pas au taux d’un crédit immobilier affiché en vitrine par une banque. En revanche, il constitue souvent une base de calcul utilisée dans les contrats de financement, de trésorerie ou de couverture de taux. C’est ce rôle de référence qui en fait un repère central dans la finance en euros.
Tableau de synthèse
| Critère | EURIBOR |
|---|---|
| Nom complet | Euro Interbank Offered Rate |
| Devise | Euro |
| Type | Taux de référence |
| Marché | Marché monétaire de gros |
| Financement | Non garanti |
| Première publication | 30 décembre 1998 |
| Administrateur | European Money Markets Institute |
| Nombre d’échéances | 5 |
| Publication | Chaque jour ouvré TARGET |
| Horaire | Vers 11 h CET |
| Statut en 2026 | Toujours publié |
| Encours référencés estimés | Plus de 100 000 milliards d’euros |
Cette ampleur explique pourquoi l’EURIBOR reste un benchmark majeur. Sa portée dépasse largement le seul univers bancaire. Il irrigue des contrats de financement, de gestion de risque et de placement qui structurent une partie importante de la finance européenne.
Quels sont les 5 taux EURIBOR ?
Il n’existe pas un seul EURIBOR, mais cinq maturités publiées par l’European Money Markets Institute. Un contrat doit donc toujours préciser quelle échéance est retenue, car le niveau du taux varie selon l’horizon de financement retenu.
| EURIBOR | Échéance |
|---|---|
| EURIBOR 1 semaine | 1 semaine |
| EURIBOR 1 mois | 1 mois |
| EURIBOR 3 mois | 3 mois |
| EURIBOR 6 mois | 6 mois |
| EURIBOR 12 mois | 12 mois |
La logique est simple. Plus l’échéance est longue, plus le taux peut refléter des anticipations différentes sur les conditions monétaires futures. Cela explique pourquoi EURIBOR 3 mois + 1,20 % n’est pas équivalent à EURIBOR 12 mois + 1,20 %.
Pour un dirigeant ou un porteur de projet, cette précision est essentielle. Un contrat indexé sur l’EURIBOR 3 mois ne réagit pas au marché de la même façon qu’un contrat basé sur l’EURIBOR 12 mois. Les écarts entre maturités peuvent modifier la vitesse d’ajustement du coût de financement.
Il faut aussi éviter une confusion fréquente avec les anciennes pages ou certains contenus datés qui évoquent un plus grand nombre de maturités. En 2026, la référence publiée par EMMI se limite bien à cinq échéances.
Comment l’EURIBOR est-il calculé ?
Le calcul de l’EURIBOR repose aujourd’hui sur une méthodologie hybride. L’idée générale n’est plus de s’appuyer uniquement sur des estimations déclarées, mais de privilégier autant que possible les données de marché réellement observées.
Le premier niveau de cette méthodologie utilise, lorsqu’elles sont disponibles et éligibles, des transactions réelles sur le marché monétaire de gros non garanti en euros. EMMI précise notamment que les transactions éligibles de niveau 1 doivent représenter au minimum 10 millions d’euros. Quand ces données sont insuffisantes, la méthodologie prévoit des traitements complémentaires pour produire une contribution robuste de chaque banque du panel.
| Niveau | Logique |
|---|---|
| Niveau 1 | Transactions réelles éligibles |
| Niveau 2 | Méthodes déterminées lorsque les données de niveau 1 sont insuffisantes |
| Résultat | Contribution de chaque banque du panel |
| Benchmark | Calcul de l’EURIBOR correspondant |
Cette organisation permet de renforcer la représentativité du taux. L’objectif est de coller au marché sous-jacent, tout en maintenant un benchmark exploitable chaque jour ouvré.
EMMI a encore fait évoluer certains paramètres méthodologiques le 29 juin 2026, avec notamment une précision accrue des contributions des banques du panel à trois décimales. La revue menée à cette occasion a conclu que l’EURIBOR restait robuste, résilient et représentatif de son marché sous-jacent.
Pour l’utilisateur final, l’enjeu n’est pas de reconstituer le calcul technique dans le détail, mais de comprendre un point clé. L’EURIBOR n’est pas un chiffre arbitraire. Il reflète des conditions de marché, encadrées par une méthodologie officielle et surveillée.
À quoi sert l’EURIBOR ?
L’EURIBOR sert de base de référence à de nombreux instruments financiers. Son rôle est de fournir un point d’ancrage commun pour calculer des taux variables, valoriser certains contrats et sécuriser des échanges de flux d’intérêts.
| Produit | Utilisation possible de l’EURIBOR |
|---|---|
| Prêt à taux variable | Détermination du taux |
| Crédit immobilier variable | Révision périodique |
| Crédit d’entreprise | EURIBOR + marge |
| Obligation à taux variable | Calcul du coupon |
| Swap de taux | Référence de la jambe variable |
| Produit dérivé | Valorisation et paiements |
| Contrat financier | Taux de référence |
La Banque centrale européenne rappelle d’ailleurs qu’un indice de référence peut servir aux prêts, mais aussi à la valorisation d’actifs, à des titres à taux variable, à des options, à des contrats à terme ou à des swaps. C’est donc un outil de normalisation contractuelle très répandu dans la finance moderne.
EMMI estime que l’encours total des instruments et contrats financiers utilisant l’EURIBOR comme référence dépasse 100 000 milliards d’euros. Ce chiffre donne une idée concrète de son poids économique. L’EURIBOR n’est pas un détail technique réservé aux salles de marché. Il a des effets très réels sur la structure de nombreux financements.
Comment l’EURIBOR influence-t-il le taux d’un crédit ?
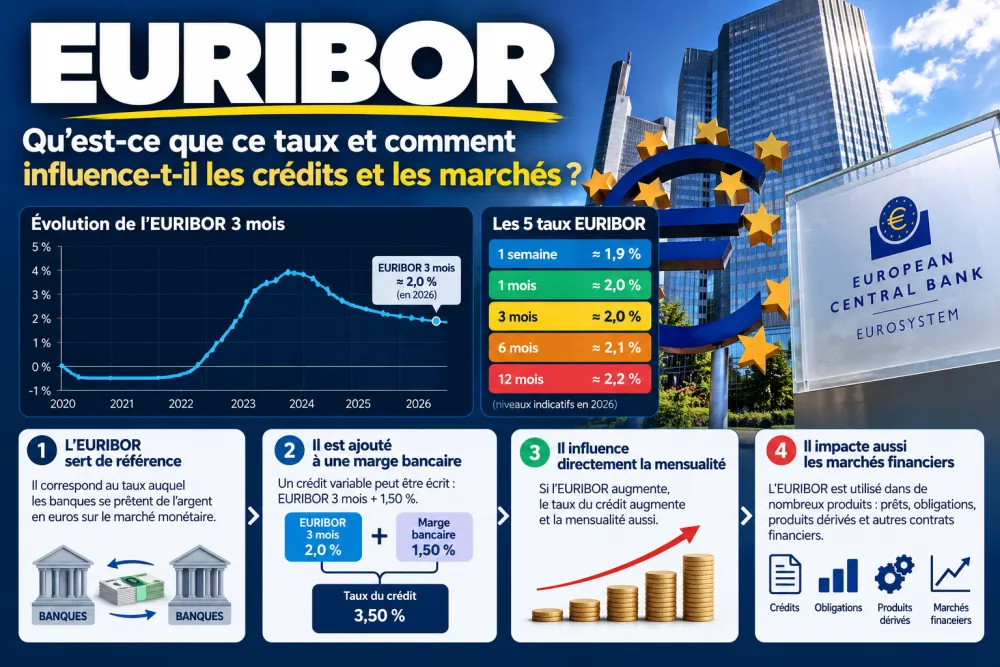
Dans un contrat à taux variable, la formule est généralement simple. Le taux payé par l’emprunteur est égal à l’EURIBOR de référence, auquel s’ajoute une marge contractuelle fixée par la banque.
Exemple de base. Une entreprise emprunte 500 000 euros à un taux contractuel de type EURIBOR 3 mois + 1,50 %. Si l’EURIBOR vaut 2 %, le taux total ressort à 3,50 %. Si l’EURIBOR monte à 3 %, le taux total passe à 4,50 %.
| EURIBOR | Marge | Taux total | Intérêts simplifiés sur 500 000 € |
|---|---|---|---|
| 1 % | 1,50 % | 2,50 % | 12 500 € |
| 2 % | 1,50 % | 3,50 % | 17 500 € |
| 3 % | 1,50 % | 4,50 % | 22 500 € |
| 4 % | 1,50 % | 5,50 % | 27 500 € |
| 5 % | 1,50 % | 6,50 % | 32 500 € |
Cette simulation reste volontairement simplifiée. Elle ne tient pas compte de l’amortissement du capital, de la périodicité de révision, de la convention de jours, des frais ni des clauses contractuelles spécifiques.
L’intérêt de l’exercice est surtout pédagogique. Il montre qu’une variation du benchmark se répercute mécaniquement sur le coût du crédit. Pour une PME, quelques points de pourcentage peuvent changer fortement le niveau de charge financière annuelle.
Si votre activité dépend d’un financement court ou moyen terme, il est utile d’anticiper ces effets dans votre prévisionnel. C’est d’ailleurs un bon sujet à relier à la réflexion sur un « construire un prévisionnel financier » robuste, surtout lorsque les taux évoluent vite.
Dans la pratique, le coût de l’argent n’est pas seulement une question de taux affiché. C’est aussi une question de trésorerie, de capacité d’absorption des hausses et de marge de sécurité.
Pourquoi l’EURIBOR monte-t-il ou baisse-t-il ?
L’EURIBOR n’est pas fixé arbitrairement. Il évolue avec les conditions du marché monétaire en euros. Plusieurs facteurs peuvent l’influencer, directement ou indirectement.
| Facteur | Influence possible |
|---|---|
| Politique monétaire de la BCE | Forte |
| Anticipations de taux | Forte |
| Conditions de liquidité | Importante |
| Coût du financement bancaire | Importante |
| Inflation et anticipations | Indirecte |
| Risque de crédit bancaire | Peut intervenir |
| Situation économique | Indirecte |
La politique monétaire de la BCE est un déterminant majeur, mais elle ne doit pas être confondue avec l’EURIBOR lui-même. Les décisions de la BCE orientent les anticipations et les conditions de financement, alors que l’EURIBOR reste un benchmark de marché distinct.
Quand les conditions monétaires se tendent, le coût du refinancement de gros peut monter. À l’inverse, quand la liquidité est abondante et les anticipations de taux sont plus basses, l’EURIBOR peut se détendre.
La Banque de France rappelle plus largement que l’incertitude sur les taux d’intérêt affecte les entreprises. Cela se traduit par des arbitrages plus prudents sur l’investissement, le financement et la gestion de trésorerie. Pour un dirigeant, suivre l’EURIBOR, c’est donc aussi suivre un signal utile pour ses décisions.
Quelle différence entre l’EURIBOR et les taux de la BCE ?
| Critère | EURIBOR | Taux BCE |
|---|---|---|
| Nature | Taux de référence de marché | Taux de politique monétaire |
| Déterminé par | EMMI | BCE |
| Marché | Financement de gros en euros | Opérations de politique monétaire |
| Échéances | 1 semaine, 1 mois, 3 mois, 6 mois, 12 mois | Selon la facilité ou l’opération |
| Fixé directement par la BCE | Non | Oui |
| Peut anticiper les décisions futures | Oui, via le marché | Non au même sens |
La BCE fixe ses taux directeurs. L’EURIBOR, lui, reflète les conditions et anticipations du marché monétaire en euros. Les deux sont liés, mais ils ne jouent pas le même rôle.
Pour simplifier, on peut dire que la BCE donne une direction de politique monétaire, tandis que l’EURIBOR traduit la lecture que le marché fait de cette direction. Dans une stratégie de financement, il faut donc suivre les deux.
Quelle différence entre EURIBOR et €STR ?
L’€STR, ou euro short-term rate, est publié par la BCE. Il reflète le coût des emprunts de gros au jour le jour, non garantis, des banques situées dans la zone euro. Il est fondé sur des transactions déclarées à l’Eurosystème.
| Critère | EURIBOR | €STR |
|---|---|---|
| Administrateur | EMMI | BCE |
| Devise | Euro | Euro |
| Marché | Non garanti | Non garanti |
| Horizon | 1 semaine à 12 mois | Overnight |
| Nombre de maturités | 5 | 1 |
| Nature | Taux à terme | Taux au jour le jour |
| Publication | Vers 11 h CET | 8 h CET |
| Statut | Actif | Actif |
| Première publication | 1998 | 2 octobre 2019 |
EURIBOR et €STR sont deux taux de référence en euros, mais ils ne mesurent pas exactement la même chose et n’ont pas le même horizon. L’un projette un coût de financement à terme, l’autre constate un coût très court terme.
Cette distinction est particulièrement utile depuis la réforme des taux de référence. Elle permet d’éviter les confusions entre des indices qui peuvent évoluer différemment selon les conditions de marché.
Quelle différence entre EURIBOR et LIBOR ?
| Critère | EURIBOR | LIBOR |
|---|---|---|
| Signification | Euro Interbank Offered Rate | London Interbank Offered Rate |
| Devise | Euro | Plusieurs devises historiquement |
| Nombre actuel d’échéances | 5 | 0 |
| Marché | Financement euro non garanti | Financement bancaire non garanti historique |
| Statut 2026 | Actif | Définitivement arrêté |
| Fin | — | 30 septembre 2024 |
| Alternative au LIBOR USD | — | SOFR |
| Benchmark euro toujours actif | Oui | Non |
L’EURIBOR n’est pas le LIBOR européen. Le LIBOR a disparu, tandis que l’EURIBOR continue d’être publié. La confusion est fréquente, mais elle est trompeuse.
Le bon réflexe consiste à retenir que le LIBOR était un ensemble de taux multidevises historiques, alors que l’EURIBOR reste un benchmark actif en euros, administré par EMMI et toujours utilisé dans de nombreux contrats.
Pour approfondir cette comparaison, vous pouvez aussi consulter notre article sur « Funnel de vente : comment structurer un parcours client efficace ? », si vous souhaitez mieux relier financement, décision et parcours client dans un contexte business plus large.
EURIBOR et EONIA : quelle différence ?
L’EONIA était l’ancien taux de référence au jour le jour en euros. Il a été progressivement remplacé par l’€STR. La Banque centrale européenne indique que l’€STR a été publié pour la première fois le 2 octobre 2019. À partir de cette date, l’EONIA a été calculé comme €STR + 8,5 points de base, avant l’arrêt définitif de sa publication le 3 janvier 2022.
| Taux | Statut en 2026 |
|---|---|
| EURIBOR | Actif |
| €STR | Actif |
| EONIA | Disparu depuis 2022 |
| LIBOR | Disparu depuis 2024 |
Cette lecture historique est utile, car elle montre l’évolution des repères monétaires en zone euro. L’EURIBOR appartient à une famille de taux à terme, alors que l’€STR a vocation à mesurer le très court terme. L’EONIA, lui, n’est plus publié.
L’EURIBOR peut-il être négatif ?
Oui. Les taux de marché en euros ont déjà connu des périodes négatives, notamment lorsque la politique monétaire a été très accommodante. Cela ne signifie pas pour autant qu’un crédit devient négatif.
Exemple simple. Si un contrat prévoit EURIBOR + 1,50 % et que l’EURIBOR vaut −0,40 %, le taux théorique est de 1,10 %. Mais le résultat réel dépend du contrat. Certains prêts comportent un floor, c’est-à-dire un plancher qui retient par exemple un EURIBOR minimum de 0 %.
Dans ce cas, la formule devient max(−0,40 %, 0 %) + 1,50 %, soit 1,50 %.
Il faut donc distinguer le taux de référence négatif et le taux total du crédit. Le premier peut être inférieur à zéro, le second reste souvent positif grâce à la marge bancaire et aux clauses contractuelles.
Comment lire « EURIBOR 3 mois + 2 % » ?
Cette formule signifie généralement que le taux du crédit est égal au taux de référence EURIBOR 3 mois, augmenté d’une marge contractuelle de 2 %.
Si l’EURIBOR 3 mois vaut 2,25 %, le taux total est de 4,25 %. Si l’EURIBOR monte ensuite à 3,10 %, le nouveau taux théorique devient 5,10 %. La hausse est alors de 0,85 point de pourcentage, soit 85 points de base.
Le rappel des unités est utile. 1 point de pourcentage équivaut à 100 points de base. Donc 0,25 point vaut 25 points de base, 0,50 point vaut 50 points de base, et 1 point vaut 100 points de base.
Dans les contrats financiers, cette lecture évite beaucoup d’erreurs. Une marge bancaire fixe ne protège pas contre une hausse du benchmark. Elle amortit seulement une partie du coût global, selon le niveau de départ et les clauses prévues.
Quel impact d’une hausse de l’EURIBOR sur un emprunt ?
Imaginons un capital de 300 000 euros, avec une marge bancaire de 1,20 %.
| Élément | Situation A | Situation B |
|---|---|---|
| Capital | 300 000 € | 300 000 € |
| EURIBOR | 1,50 % | 3,50 % |
| Marge | 1,20 % | 1,20 % |
| Taux total | 2,70 % | 4,70 % |
| Intérêts simplifiés | 8 100 € | 14 100 € |
| Écart annuel | — | +6 000 € |
Cette simulation simplifiée montre bien l’effet d’une hausse du benchmark. À capital constant, le coût annuel grimpe fortement lorsque l’EURIBOR monte. Pour une PME, cela peut peser sur la trésorerie et sur les décisions d’investissement.
Points clés à retenir
- L’EURIBOR est un taux de référence en euros toujours publié en 2026,
- Il existe cinq échéances, de 1 semaine à 12 mois,
- Sa méthodologie est hybride et s’appuie en priorité sur des transactions réelles,
- Il sert à de nombreux crédits et produits financiers,
- Il ne doit pas être confondu avec les taux directeurs de la BCE, l’€STR ou l’ancien LIBOR.
Sources et références
- Données issues principalement de l’European Money Markets Institute (EMMI) — Euribor, administrateur officiel du benchmark, pour sa définition, ses cinq maturités, sa publication et son importance financière.
- La méthodologie de calcul repose sur la méthodologie officielle EURIBOR d’EMMI ; les informations sur l’€STR proviennent de la Banque centrale européenne.
- Données vérifiées en septembre 2026 ; les taux de crédit, intérêts et niveaux d’EURIBOR utilisés dans les exemples sont des simulations pédagogiques.
FAQ sur l’EURIBOR
Qu’est-ce que l’EURIBOR ?
L’EURIBOR est un taux de référence qui mesure le coût auquel des établissements de crédit peuvent obtenir des financements de gros en euros sur le marché monétaire non garanti.
Que signifie EURIBOR ?
EURIBOR signifie Euro Interbank Offered Rate.
L’EURIBOR existe-t-il encore ?
Oui. L’EURIBOR continue d’être publié en 2026, contrairement au LIBOR.
Quels sont les différents EURIBOR ?
Il existe cinq échéances publiées par EMMI. Ce sont l’EURIBOR 1 semaine, 1 mois, 3 mois, 6 mois et 12 mois.
Quelle différence entre EURIBOR et €STR ?
L’EURIBOR couvre plusieurs maturités, alors que l’€STR est un taux overnight publié par la BCE à partir de transactions du marché monétaire de gros non garanti.
Pourquoi l’EURIBOR influence-t-il certains crédits ?
Parce que certains contrats utilisent l’EURIBOR comme base, à laquelle la banque ajoute une marge. Si le benchmark augmente, le taux payé peut augmenter à son tour lorsque le contrat est variable.
Conclusion
L’EURIBOR est l’un des principaux taux de référence du marché monétaire en euros. Publié depuis le 30 décembre 1998, il existe aujourd’hui pour cinq maturités, de 1 semaine à 12 mois.
Son importance reste considérable. EMMI estime que plus de 100 000 milliards d’euros d’instruments et de contrats l’utilisent comme référence. Pour comprendre l’EURIBOR, il faut surtout retenir sa logique de marché, sa méthodologie hybride, son rôle dans les crédits et la différence avec les taux de la BCE, l’€STR et le LIBOR.
Et surtout, contrairement au LIBOR, l’EURIBOR n’a pas disparu. Il reste un repère central pour les professionnels, les entreprises et tous ceux qui suivent de près le coût du financement en euros.
Vous cherchez encore un peu d’inspiration ? Ces articles pourraient vous aider à découvrir de nouvelles idées et pistes à explorer.
- « BFR : comprendre le besoin en fonds de roulement et le piloter efficacement » — Un bon complément sur un indicateur financier clé pour la trésorerie et le pilotage
- « TVA en entreprise : comprendre les règles de base sans jargon » — Une lecture utile pour clarifier un autre sujet fiscal fréquent chez les dirigeants
- « Prévisionnel financier : comment le construire sans se tromper ? » — Un contenu pratique pour approfondir la logique de projection financière
- « Pilotage d’entreprise : quels indicateurs suivre chaque mois ? » — Un article complémentaire sur les indicateurs à suivre pour mieux décider